
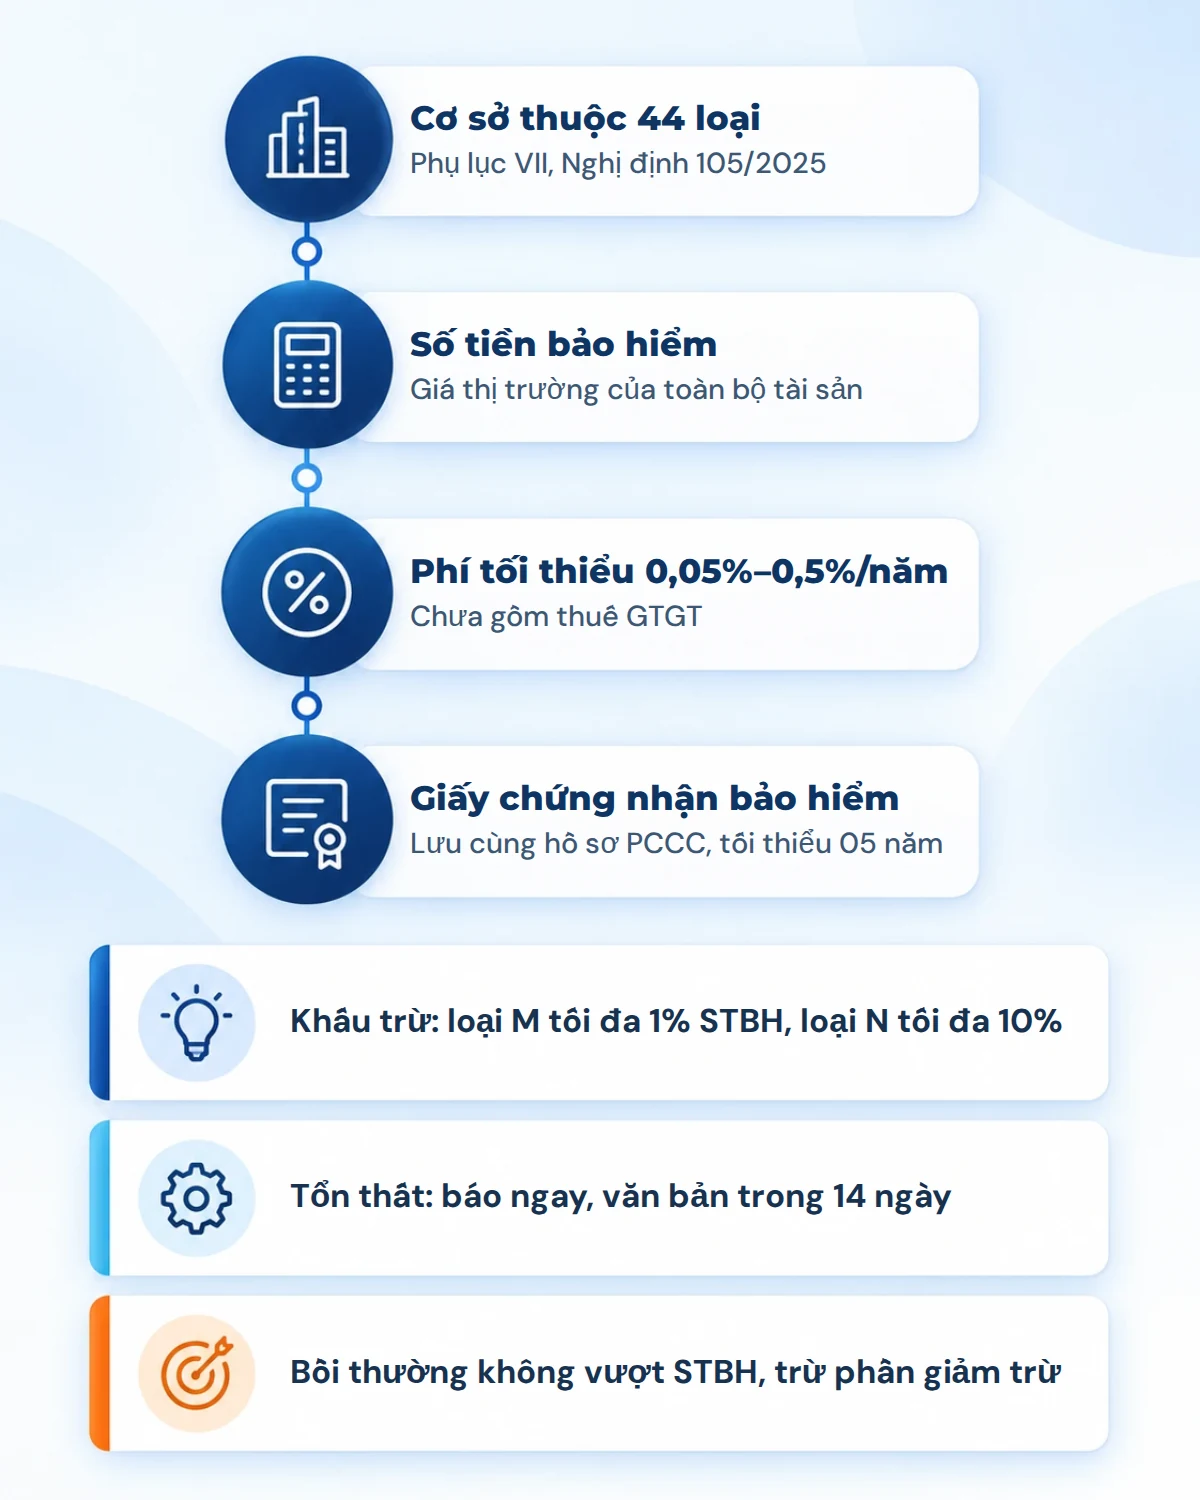
Trả lời nhanh: Từ 01/7/2025, cơ sở thuộc 44 loại tại Phụ lục VII Nghị định 105/2025/NĐ-CP phải mua bảo hiểm cháy, nổ bắt buộc cho tài sản của cơ sở. Phí được tính bằng số tiền bảo hiểm nhân tỷ lệ phí tối thiểu tại Phụ lục VI (từ 0,05% đến 0,5% mỗi năm, chưa gồm thuế GTGT). Không mua bị xử phạt hành chính và buộc mua theo Nghị định 106/2025/NĐ-CP đã sửa đổi.
Bài này do Bảo hiểm PVI Thành Đô (TP.HCM) tổng hợp cho chủ cơ sở, kế toán và ban quản lý tòa nhà. Mỗi mục có bài chi tiết hơn trong cùng chuyên mục.
1. Bảo hiểm cháy, nổ bắt buộc là gì?
Là loại bảo hiểm tài sản mà pháp luật buộc một số cơ sở phải mua tại doanh nghiệp bảo hiểm (DNBH) được phép triển khai nghiệp vụ. Bên mua bảo hiểm là cơ sở thuộc diện bắt buộc (Điều 4 khoản 1 Nghị định 67/2023/NĐ-CP). Điều 35 khoản 1 Nghị định 105/2025/NĐ-CP quy định cơ sở thuộc danh mục tại Phụ lục VII phải mua bảo hiểm cháy, nổ bắt buộc đối với tài sản của cơ sở, trừ cơ sở thuộc phạm vi quản lý của Bộ Quốc phòng, Bộ Công an phục vụ mục đích quân sự, quốc phòng, an ninh, trật tự. Các cơ sở khác được khuyến khích mua.
Đây là bảo hiểm tài sản. Sản phẩm này không bồi thường thương tật hay tử vong của con người, và không thay thế bảo hiểm trách nhiệm đối với bên thứ ba.
Chi tiết: Bảo hiểm cháy nổ có bắt buộc không.
2. Cơ sở nào phải mua?
Phụ lục VII liệt kê 44 loại cơ sở. Các ngưỡng thường gặp:
| Loại cơ sở | Ngưỡng thuộc diện phải mua |
|---|---|
| Chung cư, nhà ở tập thể | Cao từ 5 tầng trở lên hoặc tổng diện tích sàn từ 1.000 m² |
| Trụ sở, nhà làm việc của cơ quan, doanh nghiệp | Cao từ 3 tầng hoặc sàn từ 500 m² |
| Khách sạn, nhà nghỉ, cơ sở lưu trú | Cao từ 3 tầng hoặc sàn từ 500 m² |
| Chợ, trung tâm thương mại, siêu thị; dịch vụ ăn uống | Sàn từ 300 m² |
| Karaoke, vũ trường, vui chơi giải trí | Cao từ 2 tầng hoặc sàn từ 300 m² |
| Kinh doanh hàng hóa dễ cháy | Sàn từ 200 m² |
| Kinh doanh khí đốt | Tổng lượng tồn chứa trên 500 kg |
| Cửa hàng xăng dầu | Không có ngưỡng |
| Kho hạng A, B, C | Sàn từ 200 m² |
| Xưởng, kho hạng D, E | Khối tích từ 5.000 m³ hoặc sàn từ 1.000 m² |
| Nhà ở kết hợp sản xuất, kinh doanh | Diện tích phục vụ sản xuất, kinh doanh từ 200 m² |
Lưu ý chữ "hoặc": đạt một trong hai điều kiện là thuộc diện. Danh mục đủ 44 loại: 44 cơ sở phải mua.
3. Đối tượng bảo hiểm và số tiền bảo hiểm tối thiểu
Đối tượng bảo hiểm là toàn bộ tài sản của cơ sở, gồm (Điều 23 Nghị định 67/2023, đã sửa đổi):
- Nhà, công trình và các tài sản gắn liền với nhà, công trình; máy móc, thiết bị phục vụ hoạt động, sản xuất, kinh doanh.
- Hàng hóa, vật tư, kể cả nguyên vật liệu, bán thành phẩm, thành phẩm.
Đối tượng bảo hiểm và địa điểm phải được ghi rõ trong hợp đồng và giấy chứng nhận bảo hiểm.
Số tiền bảo hiểm (STBH) tối thiểu là giá trị tính thành tiền theo giá thị trường của các tài sản trên tại thời điểm giao kết hợp đồng; hàng hóa, vật tư được bảo hiểm phù hợp thời gian lưu trữ tại cơ sở (Điều 24 khoản 1). Không xác định được giá thị trường thì hai bên thỏa thuận: nhà, máy móc theo giá trị còn lại hoặc giá trị thay thế; hàng hóa theo hóa đơn, chứng từ hợp lệ hoặc tài liệu liên quan (Điều 24 khoản 2). Từ 15/09/2026, Nghị định 347/2026/NĐ-CP có thay đổi về đối tượng bảo hiểm và STBH (xem mục 11). Xem số tiền bảo hiểm khai bao nhiêu là đủ.
4. Phạm vi bảo hiểm và các trường hợp loại trừ
DNBH bồi thường thiệt hại đối với đối tượng bảo hiểm phát sinh từ rủi ro cháy, nổ, trừ các trường hợp loại trừ (Điều 25). Với cơ sở không phải cơ sở hạt nhân, Điều 25 khoản 2 loại trừ trách nhiệm bảo hiểm trong 10 trường hợp, điểm a đến điểm k, trong đó đáng chú ý:
- Động đất, núi lửa phun hoặc những biến động khác của thiên nhiên (điểm a).
- Sét đánh trực tiếp vào tài sản nhưng không gây cháy, nổ (điểm đ).
- Máy móc, thiết bị điện hoặc bộ phận của thiết bị điện bị thiệt hại do chịu tác động trực tiếp của chạy quá tải, quá áp lực, đoản mạch, tự đốt nóng, hồ quang điện, rò điện do bất kỳ nguyên nhân nào, kể cả do sét đánh (điểm g).
- Hành động cố ý gây cháy, nổ của người được bảo hiểm; cố ý vi phạm quy định về PCCC và là nguyên nhân trực tiếp gây cháy, nổ (điểm h).
- Dữ liệu, phần mềm và các chương trình máy tính (điểm i).
Xem những trường hợp không được bồi thường.
5. Phí bảo hiểm và mức khấu trừ
Phí tối thiểu = STBH tối thiểu × tỷ lệ phí tối thiểu (Phụ lục VI, chưa gồm thuế GTGT). Doanh nghiệp bảo hiểm và bên mua thỏa thuận tỷ lệ phí không thấp hơn tỷ lệ tối thiểu theo từng loại hình cơ sở. Một số mức, tính theo năm:
- Trụ sở, văn phòng; chung cư và khách sạn có hệ thống chữa cháy tự động; trường học; bệnh viện: 0,05%.
- Chung cư và khách sạn không có hệ thống chữa cháy tự động: 0,1%.
- Xưởng hạng D, E: 0,15%; xưởng và kho hạng A, B, C: 0,2%; cửa hàng xăng dầu: 0,3%.
- Xưởng gỗ, kho gỗ, chợ: 0,5%.
Cơ chế DNBH tăng hoặc giảm phí tối đa 25% đã bị bãi bỏ (Điều 44 khoản 1 điểm d Nghị định 105/2025). Thời hạn bảo hiểm khác 01 năm: phí phải nộp = phí năm ÷ 365 × số ngày được bảo hiểm.
Mức khấu trừ là số tiền bên mua phải tự chịu trong mỗi sự kiện bảo hiểm (Điều 3 khoản 6 Nghị định 67/2023). Cơ sở loại M: khấu trừ tối đa 1% STBH; loại N: tối đa 10% STBH; và trong mọi trường hợp không thấp hơn mức tối thiểu từ 4 triệu đồng (STBH đến 2 tỷ) đến 100 triệu đồng (STBH trên 200 tỷ). Xem bảng tỷ lệ phí, cách tính phí, mức khấu trừ.
6. Mua ở đâu, DNBH có được từ chối bán không?
Bên mua phải mua tại DNBH được phép triển khai nghiệp vụ bảo hiểm theo quy định pháp luật (Điều 4 khoản 1 Nghị định 67/2023). Điều 4 khoản 5 điểm b Nghị định 67/2023 (đã sửa đổi bởi Điều 44 khoản 1 điểm a Nghị định 105/2025) đặt điều kiện về hồ sơ PCCC: cơ sở thuộc diện phải thẩm duyệt thiết kế, thẩm định thiết kế về PCCC nhưng chưa có văn bản chấp thuận kết quả nghiệm thu của cơ quan Công an, cơ quan chuyên môn về xây dựng thì DNBH có căn cứ từ chối bán hoặc không bồi thường. Các tài liệu tóm tắt mô tả hậu quả theo hai cách, nên cơ sở cần hỏi DNBH trước khi mua. Từ 15/09/2026 mốc này tiếp tục được sửa đổi (xem mục 11). Quy định cũ về biên bản kiểm tra an toàn PCCC còn hiệu lực không quá 01 năm không còn nằm trong điểm này.
Khi mở rộng điều kiện bảo hiểm, tăng STBH, bên mua và DNBH thỏa thuận phí bổ sung, nhưng DNBH phải tách riêng phần bảo hiểm bắt buộc trong hợp đồng (Điều 4 khoản 3). Xem mua bảo hiểm cháy nổ ở đâu, cần giấy tờ gì.
7. Giấy chứng nhận bảo hiểm và hồ sơ PCCC
DNBH phải cấp giấy chứng nhận bảo hiểm cháy, nổ bắt buộc cho bên mua, gồm 11 nội dung (Điều 27): tên, địa chỉ, số điện thoại bên mua và người được bảo hiểm; tên, địa chỉ, số điện thoại đường dây nóng của DNBH; tên cơ sở; địa điểm đối tượng bảo hiểm; tài sản được bảo hiểm; STBH; mức khấu trừ; thời hạn; tỷ lệ phí và phí; ngày cấp; mã số, mã vạch định danh. Giấy chứng nhận điện tử phải tuân thủ Luật Giao dịch điện tử.
Giấy chứng nhận là một thành phần của hồ sơ PCCC của cơ sở phải mua bảo hiểm (Điều 4 khoản 1 điểm i Nghị định 105/2025) và được lưu trữ tối thiểu 05 năm kể từ năm lập, ban hành (Điều 4 khoản 4). Xem giấy chứng nhận bảo hiểm.
8. Khi xảy ra tổn thất
Theo Điều 28 và Điều 29 Nghị định 67/2023:
- Bên mua lập tức thông báo ngay cho DNBH bằng các phương tiện thông tin liên lạc, sau đó trong 14 ngày kể từ ngày xảy ra tổn thất phải thông báo bằng văn bản.
- Hồ sơ bồi thường gồm 6 nhóm: văn bản yêu cầu bồi thường; hợp đồng và giấy chứng nhận bảo hiểm; bản sao biên bản kiểm tra về PCCC của cơ quan Công an gần nhất thời điểm xảy ra sự kiện bảo hiểm; biên bản giám định của DNBH hoặc người được DNBH ủy quyền; văn bản kết luận hoặc thông báo nguyên nhân vụ cháy, nổ của cơ quan có thẩm quyền hoặc bằng chứng chứng minh nguyên nhân; bản kê khai thiệt hại và giấy tờ chứng minh thiệt hại. Bên mua thu thập các tài liệu 1, 2, 3, 5, 6; DNBH thu thập biên bản giám định.
- Số tiền bồi thường không vượt quá STBH của tài sản đó, trừ đi mức giảm trừ. Giảm trừ tối đa 20% số tiền bồi thường nếu cơ sở không thực hiện đầy đủ, đúng thời hạn các kiến nghị tại biên bản kiểm tra về PCCC của cơ quan Công an có thẩm quyền, dẫn đến tăng thiệt hại khi xảy ra cháy, nổ.
Xem việc cần làm khi xảy ra cháy và hồ sơ bồi thường. Số đường dây nóng của DNBH có trên giấy chứng nhận.
9. Không mua thì bị xử lý thế nào?
Điều 17 Nghị định 106/2025/NĐ-CP xử phạt hành vi vi phạm về bảo hiểm cháy, nổ bắt buộc. Theo nguồn tổng hợp đã đối chiếu (chưa đối chiếu bản gốc Nghị định 106/2025), mức phạt với cá nhân là 30–40 triệu đồng (cơ sở nhóm 2) và 40–50 triệu đồng (cơ sở nhóm 1); tổ chức bị phạt gấp 2 lần. Từ 20/4/2026, Nghị định 69/2026/NĐ-CP bổ sung xử phạt hành vi mua không đủ đối tượng bảo hiểm và biện pháp buộc mua. Xem mức phạt khi không mua.
10. Nghị định 220/2026 có thay đổi phần cháy, nổ không?
Theo nguồn tổng hợp đã đối chiếu, Nghị định 220/2026/NĐ-CP sửa phần bảo hiểm trong hoạt động đầu tư xây dựng của Nghị định 67/2023, không sửa Chương III về bảo hiểm cháy, nổ bắt buộc. Bài này chưa đối chiếu được bản gốc Nghị định 220/2026, nên cơ sở hỏi PVI Thành Đô trước khi kết luận không có thay đổi nào. Xem văn bản đang áp dụng.
11. Cập nhật từ Nghị định 347/2026/NĐ-CP (hiệu lực 15/09/2026)
Nghị định 347/2026/NĐ-CP (ban hành 08/09/2026) sửa đổi, bổ sung một số điều của Nghị định 105/2025. Theo tài liệu tổng hợp đã đăng trên website này, có ba thay đổi liên quan trực tiếp đến người mua bảo hiểm:
- Điều kiện hồ sơ PCCC (Điều 4 khoản 5 điểm b Nghị định 67/2023): mốc xét chuyển từ "đã có văn bản chấp thuận kết quả nghiệm thu về PCCC" sang "đã có văn bản thẩm định thiết kế về PCCC", với cơ sở thuộc diện phải thẩm định thiết kế.
- Đối tượng bảo hiểm (Điều 23 khoản 1): loại trừ nhà, công trình độc lập bảo đảm quy định PCCC và có mức độ nguy hiểm cháy thấp.
- Số tiền bảo hiểm và phí (Điều 24 khoản 1): cơ sở có nhiều nhà, công trình độc lập, tính chất hoạt động khác nhau và bảo đảm quy định PCCC thì phí từng nhà, công trình được tính theo loại hình tương ứng tại Phụ lục VI.
Tài liệu này không thay bảng tỷ lệ phí Phụ lục VI. Cơ sở có nhiều công trình hoặc có công trình độc lập nguy hiểm cháy thấp nên hỏi PVI Thành Đô để áp dụng đúng. Xem Nghị định 347/2026/NĐ-CP sửa gì về bảo hiểm cháy nổ bắt buộc.
Trường hợp thực tế (đã ẩn danh)
Một kho chứa máy móc nông nghiệp ở TP.HCM (hai nhà kho một tầng, khoảng 3.400 m², có hệ thống chữa cháy tự động và báo cháy tự động). Hợp đồng cháy, nổ bắt buộc mở rộng một số rủi ro: STBH 56 tỷ đồng, tỷ lệ phí 0,2% (đúng mức tối thiểu của kho hạng A, B, C), phí 112 triệu đồng, thuế GTGT 10% là 11,2 triệu đồng, tổng 123,2 triệu đồng; mức khấu trừ 40 triệu đồng mỗi vụ, bằng mức tối thiểu của bậc STBH trên 50 đến 100 tỷ đồng.
Tháng 9/2026 cơ sở được Công an kiểm tra PCCC. Biên bản kiểm tra có mục riêng về việc thực hiện bảo hiểm cháy, nổ bắt buộc. Hệ thống PCCC đạt yêu cầu nhưng cơ sở vẫn bị lập biên bản vì không có văn bản, kế hoạch, sổ ghi nhận việc tuyên truyền pháp luật PCCC cho nhân viên. Bài học: ngoài bảo hiểm và thiết bị, cần giấy tờ chứng minh những việc đã làm. Xem đoàn kiểm tra PCCC đến cơ sở.
Sai lầm thường gặp
- Chỉ bảo hiểm nhà xưởng, bỏ máy móc và hàng hóa. Đối tượng bảo hiểm là toàn bộ tài sản của cơ sở.
- Khai STBH thấp hơn giá thị trường để giảm phí: có thể bị xử phạt mua không đủ đối tượng và STBH thấp thì mức bồi thường tối đa thấp theo.
- Không lưu giấy chứng nhận cùng hồ sơ PCCC và bản sao biên bản kiểm tra gần nhất.
- Không báo DNBH khi thêm máy móc, chuyển kho hoặc đổi tên. Xem đổi tên, thêm máy móc, chuyển kho.
- Dùng bảng phí, danh mục cũ của Nghị định 23/2018 và 97/2021: các nghị định này đã hết hiệu lực từ khi Nghị định 67/2023 có hiệu lực.
Liên hệ Bảo hiểm PVI Thành Đô
Cần đối chiếu cơ sở của mình và xin báo phí, anh chị gửi thông tin cơ sở cho PVI Thành Đô tại TP.HCM. Bài liên quan: Nghị định 105/2025, danh mục 44 cơ sở phải mua, mức phạt khi không mua. Xem thêm bảo hiểm cháy nổ bắt buộc tại PVI.
- Công ty Bảo hiểm PVI Thành Đô, Tầng 12A, Tòa nhà 194 Golden Building, 473 Điện Biên Phủ, phường Thạnh Mỹ Tây, TP.HCM
- Điện thoại văn phòng: 028 3535 2235
- Tư vấn, báo phí: 0918981869 – 0938072236
Câu hỏi thường gặp
Nhà ở riêng lẻ có phải mua không?
Nhà ở thông thường không nằm trong Phụ lục VII. Nhà ở kết hợp sản xuất, kinh doanh có tổng diện tích phục vụ sản xuất, kinh doanh từ 200 m² thì phải mua (mục 44).
Cơ sở không thuộc danh mục có nên mua không?
Pháp luật khuyến khích. Xem bảo hiểm cháy nổ tự nguyện.
Bảo hiểm này có bồi thường người bị thương không?
Không. Đây là bảo hiểm tài sản.
Hợp đồng ký trước 01/7/2025 áp dụng quy định nào?
Điều 46 (quy định chuyển tiếp) của Nghị định 105/2025 không có khoản nào riêng về hợp đồng bảo hiểm cháy, nổ. Hợp đồng đang có nên được rà lại với DNBH khi tái tục, vì phí và danh mục theo Phụ lục VI, VII mới.
Bước tiếp theo
- Nghị định 105/2025 về PCCC: doanh nghiệp phải làm gì, phần bảo hiểm cháy nổ thay đổi ra sao
- Danh mục 44 cơ sở phải mua bảo hiểm cháy nổ bắt buộc (Phụ lục VII NĐ 105/2025), bản tra cứu
- Không mua bảo hiểm cháy nổ bắt buộc bị phạt bao nhiêu? (NĐ 106/2025, NĐ 69/2026)
- NĐ 23/2018, NĐ 97/2021, NĐ 67/2023, NĐ 105/2025, NĐ 347/2026: văn bản nào đang áp dụng cho bảo hiểm cháy nổ?
- Bảo hiểm cháy nổ bắt buộc bao nhiêu tiền? Bảng tỷ lệ phí tối thiểu theo Phụ lục VI
- Cách tính phí bảo hiểm cháy nổ bắt buộc: công thức, thuế GTGT, phí ngắn hạn và ví dụ số
- Tất cả bài kiến thức về bảo hiểm cháy nổ bắt buộc