Quy định
Bảo hiểm cháy nổ bắt buộc 2026: ai phải mua, phí bao nhiêu, bồi thường thế nào
Cơ sở nào phải mua bảo hiểm cháy nổ bắt buộc, phí tối thiểu bao nhiêu, hồ sơ bồi thường gồm gì. Cẩm nang theo NĐ 105/2025 và NĐ 67/2023.
Đọc hướng dẫnGõ tên tài sản, tick nhóm phù hợp rồi chọn loại cụ thể bên dưới.
Chọn 1 loại tài sản. Tick loại khác sẽ thay thế loại đang chọn.
| Nhóm chính | Loại tài sản | Tỷ lệ phí / năm | Miễn thường |
|---|---|---|---|
Danh mục của bạn đang trống Tick một loại tài sản bên trái để xem tỷ lệ phí và miễn thường. | |||
Miễn thường cụ thể sẽ được xác nhận theo hồ sơ.
Nguồn: bảng phân nhóm rủi ro do đơn vị cung cấp. Tỷ lệ tham khảo; báo giá chính thức được xác nhận theo hồ sơ.
Chọn tài sản và mục đích mua, rồi bấm Tính phí.
Đối chiếu quy định hiện hành: Nghị định 67/2023 · 105/2025 · 347/2026 · Phụ lục VIBiểu phí Phụ lục VI theo NĐ 105/2025 (hiệu lực 01/7/2025); NĐ 347/2026 (hiệu lực 15/9/2026) sửa đối tượng bảo hiểm, số tiền tối thiểu và cách áp loại hình cho cơ sở nhiều công trình
Xem văn bản ↗Công cụ sử dụng danh mục tài sản do đơn vị cung cấp. Tỷ lệ tham khảo cần được đối chiếu với quy định hiện hành và hồ sơ thực tế trước khi xác nhận phí chính thức. Xem biểu phí theo văn bản pháp luật.
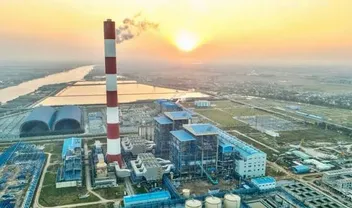
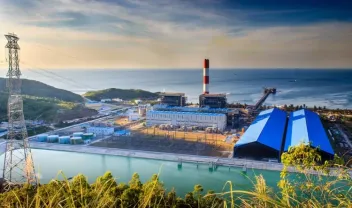
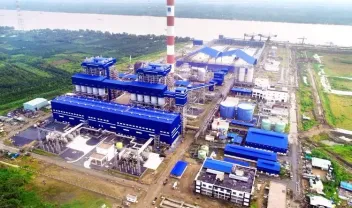
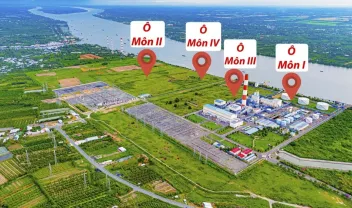
Công trình lớn PVI đã bảo hiểm (xây dựng hoặc vận hành), một số trong liên danh nhà bảo hiểm.
 GÓI TỰ NGUYỆN CHO CƠ SỞ NHỎBảo hiểm cháy nổ cho cửa hàng và hộ kinh doanhCửa hàng bán lẻ, quán ăn, gas, xăng dầu, karaoke: phí từ 0,2% giá trị tài sản, số tiền bảo hiểm tới 2 tỷ đồng, có công cụ tính phí ngay trên trang.→
Quy định, hướng dẫn thực tế và kiến thức cần thiết cho doanh nghiệp, nhà xưởng, cửa hàng và cơ sở thuộc diện quản lý về PCCC.
Cơ sở nào phải mua bảo hiểm cháy nổ bắt buộc, phí tối thiểu bao nhiêu, hồ sơ bồi thường gồm gì. Cẩm nang theo NĐ 105/2025 và NĐ 67/2023.
Đọc hướng dẫnCách chuẩn bị danh mục tài sản, thông tin cơ sở và trao đổi về nghĩa vụ theo quy định hiện hành.
Cách kiểm tra nhà xưởng, kho của bạn có thuộc diện bảo hiểm cháy nổ bắt buộc, tính số tiền bảo hiểm ra sao, phí lấy từ đâu và cần chuẩn bị hồ sơ gì.
Tổng hợp các dữ liệu cần có cho nhà xưởng, máy móc, hàng hóa và địa điểm kinh doanh.
Bảo hiểm bắt buộc với cơ sở có nguy hiểm về cháy, nổ, bảo vệ nhà, công trình, máy móc và hàng hoá trước rủi ro cháy và nổ theo phạm vi pháp luật quy định.
Xem biểu phí →Động đất, núi lửa, giông bão nằm ngoài phạm vi bắt buộc. Muốn có các rủi ro này, cơ sở cần tham gia thêm Cháy và rủi ro đặc biệt hoặc Mọi rủi ro tài sản.
Đọc câu hỏi thường gặp →Mức khấu trừ loại MTối đa 1% số tiền bảo hiểm
Mức khấu trừ loại NTối đa 10% số tiền bảo hiểm
Công thức tính phíSTBH × Tỷ lệ phí chưa gồm VAT 10%
Không. Chỉ cơ sở có nguy hiểm về cháy, nổ thuộc danh mục quy định mới bắt buộc tham gia. Loại hình và quy mô cơ sở cần được đối chiếu với danh mục trước khi kết luận.
Phí bằng số tiền bảo hiểm nhân tỷ lệ phí áp dụng cho loại hình cơ sở, chưa gồm VAT 10%. Tỷ lệ phí tối thiểu quy định tại Phụ lục VI Nghị định 105/2025/NĐ-CP; doanh nghiệp bảo hiểm và bên mua thoả thuận mức không thấp hơn mức tối thiểu này.
Không. Phạm vi bắt buộc giới hạn ở rủi ro cháy và nổ. Giông bão, lũ, động đất thuộc nhóm rủi ro đặc biệt và chỉ được bảo hiểm khi cơ sở tham gia thêm Cháy và các rủi ro đặc biệt hoặc Mọi rủi ro tài sản.
Cháy và rủi ro đặc biệt bảo hiểm theo danh sách rủi ro được nêu tên — ngoài danh sách thì không bồi thường. Mọi rủi ro tài sản làm ngược lại: bồi thường mọi tổn thất vật chất bất ngờ trừ những gì quy tắc loại trừ, nên phạm vi rộng hơn.
Thông báo ngay cho PVI và cơ quan phòng cháy chữa cháy khi xảy ra sự cố. Với cơ sở có nguy hiểm về cháy, nổ, cần gửi báo cáo bằng văn bản trong vòng 14 ngày kể từ ngày xảy ra tổn thất theo quy định hiện hành.
Tỷ lệ phí tối thiểu theo Phụ lục VI Nghị định 105/2025/NĐ-CP để đối chiếu quy định. Công cụ phía trên sử dụng danh mục tài sản do đơn vị cung cấp. Cột phí minh hoạ dưới đây tính trên số tiền bảo hiểm 5 tỷ đồng, chưa gồm VAT.
Trụ sở, bệnh viện, chung cư và công trình phục vụ cộng đồng.
| Loại hình cơ sở | Tỷ lệ phí/năm | Mức khấu trừ | Phí cơ bản (5 tỷ) |
|---|---|---|---|
| Trụ sở làm việc từ 3 tầng hoặc 500m² trở lên | 0,05% | Loại M | 2,5 triệu đ |
| Bệnh viện | 0,05% | Loại M | 2,5 triệu đ |
| Chung cư có hệ thống chữa cháy tự động | 0,05% | Loại M | 2,5 triệu đ |
| Chung cư không có hệ thống chữa cháy tự động | 0,1% | Loại M | 5 triệu đ |
Khách sạn, trung tâm thương mại, siêu thị và chợ.
| Loại hình cơ sở | Tỷ lệ phí/năm | Mức khấu trừ | Phí cơ bản (5 tỷ) |
|---|---|---|---|
| Khách sạn có hệ thống chữa cháy tự động | 0,05% | Loại M | 2,5 triệu đ |
| Khách sạn không có hệ thống chữa cháy tự động | 0,1% | Loại M | 5 triệu đ |
| Trung tâm thương mại | 0,06% | Loại M | 3 triệu đ |
| Siêu thị | 0,08% | Loại M | 4 triệu đ |
| Chợ | 0,5% | Loại N | 25 triệu đ |
Nhà xưởng, dây chuyền sản xuất và kho hàng hoá.
| Loại hình cơ sở | Tỷ lệ phí/năm | Mức khấu trừ | Phí cơ bản (5 tỷ) |
|---|---|---|---|
| Cơ sở công nghiệp hạng nguy hiểm cháy A, B | 0,2% | Loại N | 10 triệu đ |
| Cơ sở sản xuất dệt may | 0,25% | Loại N | 12,5 triệu đ |
| Cơ sở sản xuất, chế biến gỗ | 0,5% | Loại N | 25 triệu đ |
| Kho hàng hoá | 0,2% | Loại N | 10 triệu đ |
Cửa hàng xăng dầu và cơ sở kinh doanh khí đốt.
| Loại hình cơ sở | Tỷ lệ phí/năm | Mức khấu trừ | Phí cơ bản (5 tỷ) |
|---|---|---|---|
| Cửa hàng kinh doanh xăng dầu | 0,3% | Loại N | 15 triệu đ |
| Cơ sở kinh doanh khí đốt | 0,3% | Loại N | 15 triệu đ |
Nghị định 67/2023 · 105/2025 · 347/2026 · Phụ lục VI. Biểu phí Phụ lục VI theo NĐ 105/2025 (hiệu lực 01/7/2025); NĐ 347/2026 (hiệu lực 15/9/2026) sửa đối tượng bảo hiểm, số tiền tối thiểu và cách áp loại hình cho cơ sở nhiều công trình. Tỷ lệ hiển thị là mức tối thiểu; phí chính thức do hai bên thoả thuận không thấp hơn mức này và cần đối chiếu hợp đồng tại thời điểm phát hành. Thuế GTGT 10%.
Đọc văn bản ↗Tỷ lệ phí là điểm bắt đầu; phương án thực tế luôn cần đối chiếu danh mục tài sản, hồ sơ PCCC và mức độ rủi ro của từng cơ sở.