
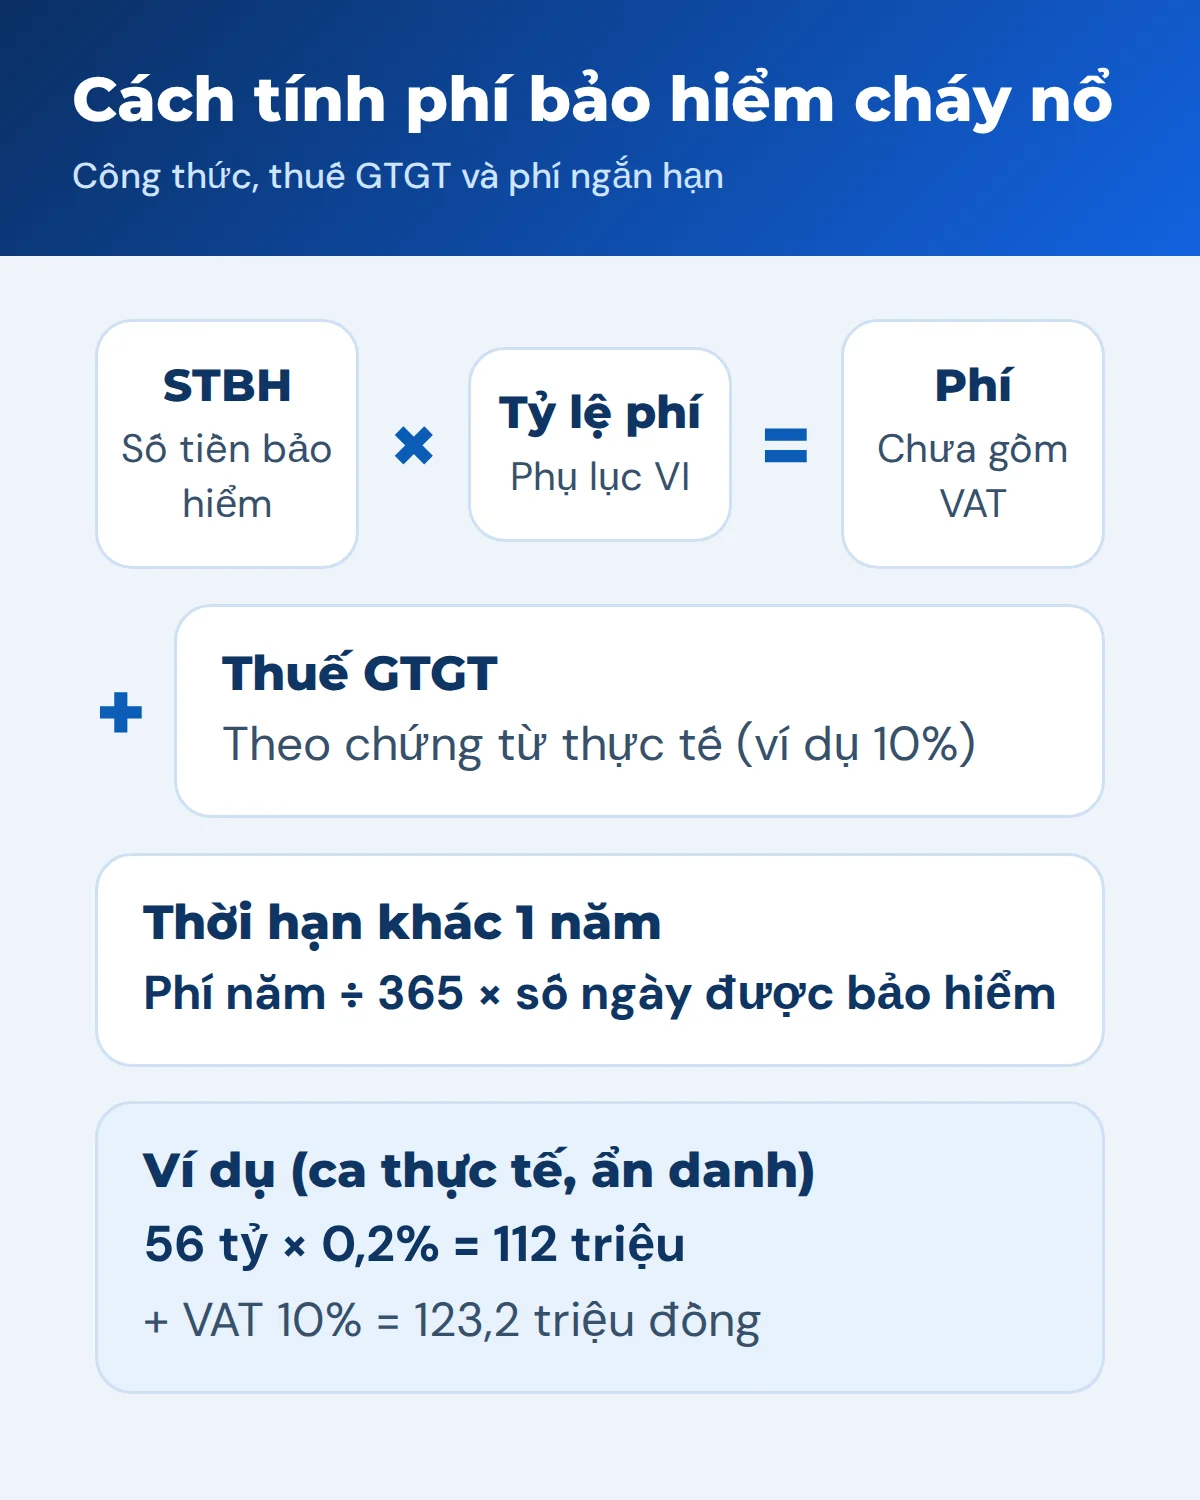
Trả lời nhanh: Phí bảo hiểm tối thiểu = STBH tối thiểu × tỷ lệ phí tối thiểu (Phụ lục VI), chưa gồm thuế GTGT. Thời hạn bảo hiểm khác 01 năm: phí phải nộp = phí bảo hiểm năm ÷ 365 × số ngày được bảo hiểm. Ví dụ: STBH 56 tỷ đồng, tỷ lệ 0,2% cho phí 112 triệu đồng; với thuế GTGT 10% theo chứng từ thực tế là 123,2 triệu đồng.
Công thức
- Xác định STBH. Tối thiểu là giá trị tính thành tiền theo giá thị trường của toàn bộ tài sản thuộc đối tượng bảo hiểm tại thời điểm giao kết (Điều 24 khoản 1 Nghị định 67/2023). Xem số tiền bảo hiểm khai bao nhiêu là đủ.
- Chọn tỷ lệ phí. Tra Phụ lục VI theo loại hình, hạng nguy hiểm, có hay không có hệ thống chữa cháy tự động. Xem bảng tỷ lệ phí.
- Phí tối thiểu = STBH × tỷ lệ phí tối thiểu.
- Thuế GTGT cộng thêm theo quy định. Trên chứng từ của các hợp đồng PVI Thành Đô đã gặp, thuế suất là 10%; cần kiểm tra thuế suất hiện hành tại ngày thanh toán.
Không còn bước tăng giảm 25% (Điều 44 khoản 1 điểm d Nghị định 105/2025).
Thời hạn khác 01 năm
Theo Phụ lục VI: phí bảo hiểm phải nộp = (phí bảo hiểm năm theo danh mục cơ sở ÷ 365 ngày) × thời hạn được bảo hiểm (ngày).
Ví dụ minh họa: Phí năm 120 triệu đồng, thời hạn 182 ngày: phí phải nộp = 120.000.000 ÷ 365 × 182 ≈ 59,8 triệu đồng.
Quy tắc bảo hiểm Cháy và các rủi ro đặc biệt (ABI) của PVI có biểu phí ngắn hạn riêng (đến 3 tháng 30%, trên 3 đến 6 tháng 60%, trên 6 đến 9 tháng 90%, trên 9 tháng 100% phí năm) cho phần quyền lợi theo quy tắc đó. Với phần bảo hiểm cháy, nổ bắt buộc, công thức theo ngày ở Phụ lục VI là căn cứ.
Ví dụ số
Ví dụ 1 (ca thực tế, đã ẩn danh): kho chứa máy móc nông nghiệp ở TP.HCM, kho hạng A, B, C, STBH 56 tỷ đồng, tỷ lệ 0,2%.
- Phí: 56.000.000.000 × 0,2% = 112.000.000 đồng.
- Thuế GTGT 10%: 11.200.000 đồng. Tổng: 123.200.000 đồng. Khấu trừ 40 triệu đồng mỗi vụ.
Ví dụ 2 (minh họa): chung cư có hệ thống chữa cháy tự động, STBH 20 tỷ đồng, tỷ lệ 0,05%: phí 10 triệu đồng, thuế 1 triệu đồng, tổng 11 triệu đồng. Không có hệ thống chữa cháy (0,1%): phí 20 triệu đồng, tổng 22 triệu đồng.
Ví dụ 3 (minh họa): xưởng gỗ, STBH 10 tỷ đồng, tỷ lệ 0,5%: phí 50 triệu đồng, tổng 55 triệu đồng.
Ví dụ 4 (minh họa): cửa hàng xăng dầu, STBH 3 tỷ đồng, tỷ lệ 0,3%: phí 9 triệu đồng, tổng 9,9 triệu đồng.
Ví dụ 5 (minh họa): xưởng chế biến nông sản hạng D, E, STBH 30 tỷ đồng, tỷ lệ 0,15%: phí 45 triệu đồng, tổng 49,5 triệu đồng.
Những trường hợp phí khác công thức cơ bản
- STBH từ 1.000 tỷ đồng mỗi địa điểm: thỏa thuận có xác nhận tái bảo hiểm; tỷ lệ phí không thấp hơn 75% tỷ lệ phí tối thiểu.
- Tái tục sau năm bồi thường lớn: nếu bồi thường bảo hiểm gốc năm trước lớn hơn doanh thu phí gốc của bảo hiểm cháy, nổ bắt buộc (theo số liệu có xác nhận), bên mua và DNBH có thể thỏa thuận phí, khấu trừ bảo đảm khả năng thanh toán (Điều 26 khoản 1).
- Cơ sở có nhiều nhà, công trình độc lập (từ 15/09/2026): nếu tính chất hoạt động khác nhau và bảo đảm quy định PCCC, phí từng nhà, công trình được tính theo loại hình tương ứng tại Phụ lục VI (Nghị định 347/2026/NĐ-CP), thay vì một tỷ lệ chung.
- Mở rộng điều kiện bảo hiểm: phí bổ sung thỏa thuận riêng; DNBH tách riêng phần bắt buộc (Điều 4 khoản 3).
Chi phí mua bảo hiểm bắt buộc được tính vào giá thành sản phẩm, dịch vụ hoặc chi phí hoạt động kinh doanh (Điều 4 khoản 6 điểm a Nghị định 67/2023). Xem hạch toán chi phí bảo hiểm.
Sai lầm thường gặp
- Quên thuế GTGT khi lập dự toán.
- Khai STBH bằng giá trị sổ sách cũ thay vì giá thị trường.
- Áp tỷ lệ của loại cơ sở khác.
- Còn cộng, trừ 25% theo quy định cũ.
Liên hệ Bảo hiểm PVI Thành Đô
Cần đối chiếu cơ sở của mình và xin báo phí, anh chị gửi thông tin cơ sở cho PVI Thành Đô tại TP.HCM. Bài liên quan: bảng tỷ lệ phí, mức khấu trừ, số tiền bảo hiểm khai bao nhiêu là đủ. Xem thêm bảo hiểm cháy nổ bắt buộc tại PVI và cẩm nang tổng quan.
- Công ty Bảo hiểm PVI Thành Đô, Tầng 12A, Tòa nhà 194 Golden Building, 473 Điện Biên Phủ, phường Thạnh Mỹ Tây, TP.HCM
- Điện thoại văn phòng: 028 3535 2235
- Tư vấn, báo phí: 0918981869 – 0938072236
Câu hỏi thường gặp
Phí cháy nổ bắt buộc có thuế GTGT không?
Bảng Phụ lục VI chưa gồm thuế GTGT. Thuế được cộng theo chứng từ thực tế.
Mua 6 tháng thì phí bằng một nửa phí năm không?
Không nhất thiết. Công thức tính theo số ngày: phí năm ÷ 365 × số ngày được bảo hiểm.
Bước tiếp theo
- Bảo hiểm cháy nổ bắt buộc 2026: ai phải mua, phí bao nhiêu, bồi thường thế nào
- Bảo hiểm cháy nổ bắt buộc bao nhiêu tiền? Bảng tỷ lệ phí tối thiểu theo Phụ lục VI
- Mức khấu trừ bảo hiểm cháy nổ bắt buộc: loại M, loại N và bảng mức tối thiểu
- Số tiền bảo hiểm cháy nổ: khai bao nhiêu là đủ, khai thấp hậu quả ra sao
- Chi phí bảo hiểm cháy nổ bắt buộc: tính vào đâu, cần chứng từ gì, thanh toán khi nào
- Tất cả bài kiến thức về bảo hiểm cháy nổ bắt buộc