
✓ Được bảo hiểm
- Nhà cửa, kết cấu và trang thiết bị gắn liền với cửa hàng
- Máy móc, thiết bị, nội thất, quầy kệ
- Hàng hoá, nguyên vật liệu tồn trong cửa hàng
- Thiệt hại do cháy, nổ theo quy tắc bảo hiểm
- Các rủi ro đặc biệt được nêu tên trong đơn
Gói tiêu chuẩn của Bảo hiểm PVI dành cho cửa hàng bán lẻ, quán ăn, karaoke và cửa hàng gas, xăng dầu. Số tiền bảo hiểm tới 2 tỷ đồng, kê khai là cấp đơn, không phải qua đánh giá rủi ro.
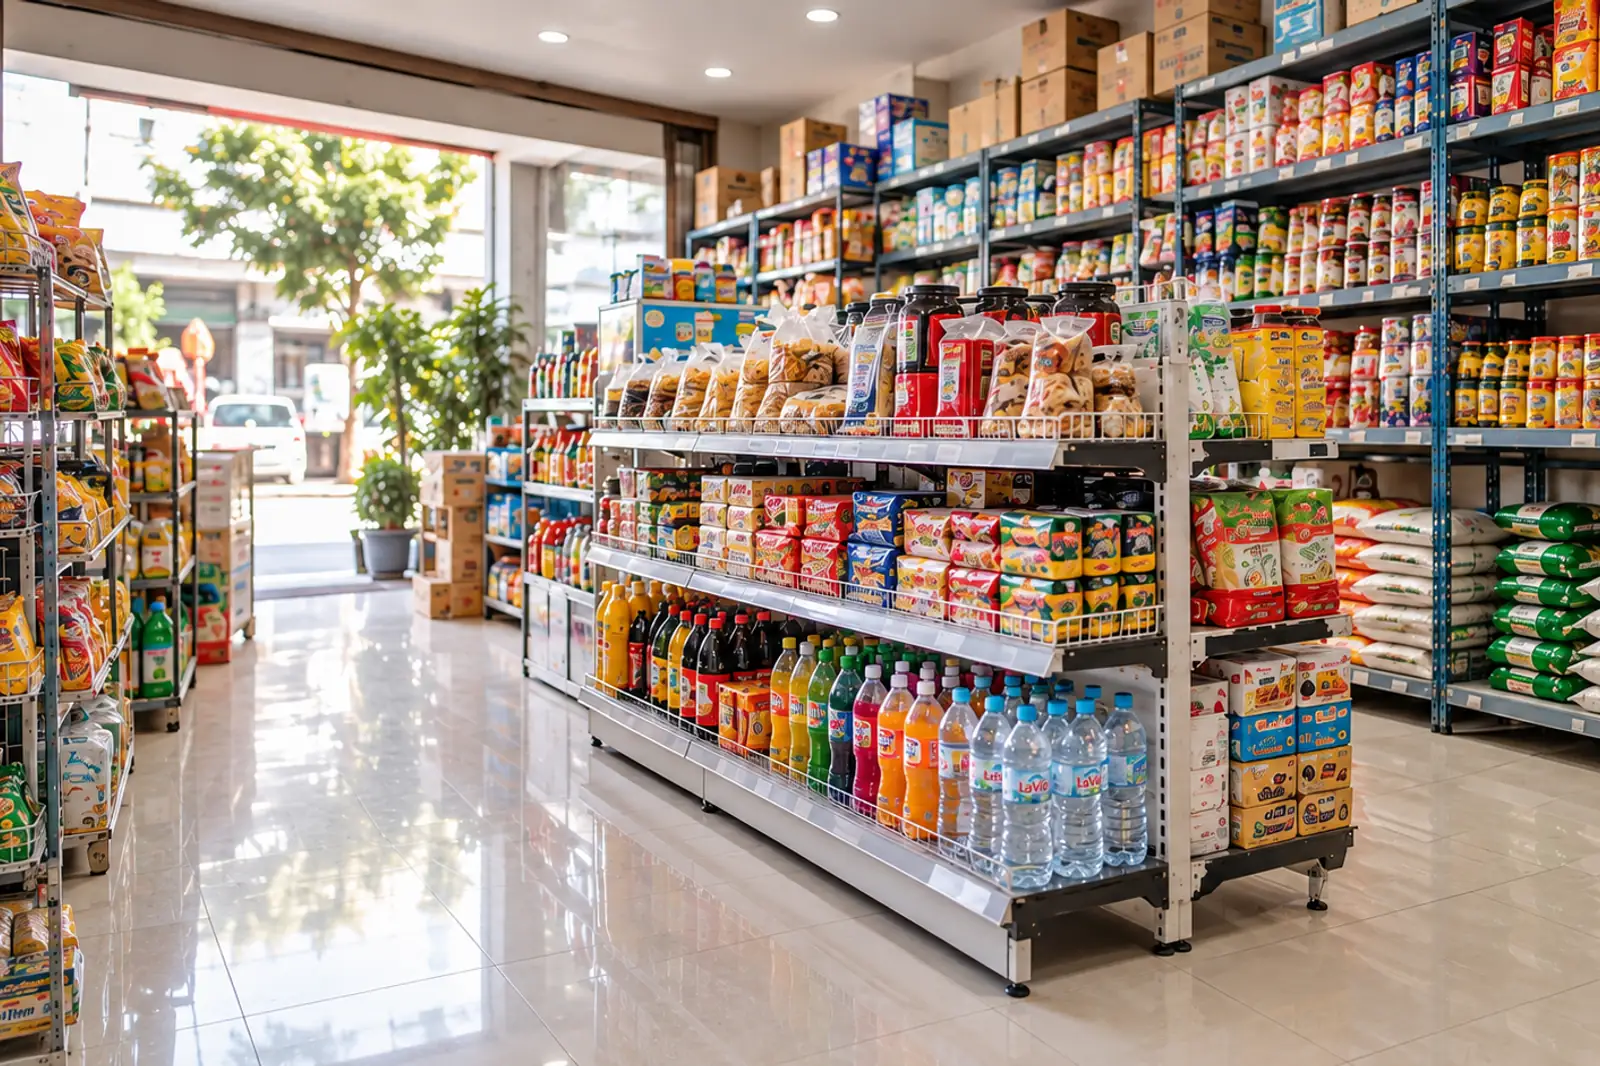
 Cửa hàng, hộ kinh doanh bán lẻTạp hoá, thời trang, điện máy, quán ăn, cà phê, nhà thuốc0,2%2.200.000 đ
 Cửa hàng gas, xăng dầuCửa hàng kinh doanh khí đốt, cửa hàng xăng dầu0,3%3.300.000 đ
 Cửa hàng karaokeCơ sở kinh doanh dịch vụ karaoke0,4%4.400.000 đ
Tỷ lệ phí tối thiểu chưa gồm thuế GTGT. Cột phí năm đã gồm VAT 10%, tính trên số tiền bảo hiểm 1 tỷ đồng. Số tiền bảo hiểm tối đa của gói này là 2 tỷ đồng.
Đây là mức phí tối thiểu theo biểu phí. Phí chính thức ghi trên giấy chứng nhận bảo hiểm. Trao đổi với chuyên viên để biết mức áp dụng cho cửa hàng của bạn.
| Gói cửa hàng này | Cháy nổ bắt buộc | |
|---|---|---|
| Tính chất | Tự nguyện | Nghĩa vụ pháp lý |
| Căn cứ | Quy tắc bảo hiểm cháy và các rủi ro đặc biệt của PVI | Nghị định 67/2023 và Nghị định 105/2025 |
| Ai phải mua | Không ai bắt buộc — mua vì cần bảo vệ tài sản | Cơ sở thuộc Phụ lục VII Nghị định 105/2025 |
| Phạm vi | Cháy, nổ và các rủi ro đặc biệt được nêu tên | Chỉ rủi ro cháy, nổ trong phạm vi luật định |
| Thủ tục | Kê khai giá trị tài sản, cấp đơn ngay | Kê khai danh mục tài sản, đối chiếu hồ sơ PCCC |
| Không mua bị phạt? | Không | Có — tổ chức bị phạt tới 100 triệu đồng |
Phần lớn cửa hàng nhỏ không thuộc diện bắt buộc: ngưỡng của Phụ lục VII với cơ sở kinh doanh hàng hoá dễ cháy là từ 200 m² sàn trở lên, với karaoke là từ 2 tầng hoặc 300 m². Dưới ngưỡng đó thì không ai bắt bạn mua — nhưng cháy thì vẫn cháy, và gói này là cách rẻ nhất để không mất trắng.
Cộng giá trị nhà xưởng hoặc phần kết cấu bạn sở hữu, thiết bị, nội thất và hàng tồn trung bình. Không cần chính xác tuyệt đối, nhưng kê thiếu thì bồi thường theo tỷ lệ.
Tên cửa hàng, địa chỉ, ngành hàng, giá trị kê khai. Gói dưới 2 tỷ không yêu cầu khảo sát rủi ro tại chỗ.
Đối chiếu tên, địa chỉ, giá trị, thời hạn và phạm vi trước khi đóng phí.
Khách hàng cá nhân đóng trong vòng 5 ngày kể từ ngày hiệu lực. Đóng trễ có thể làm đơn mất hiệu lực đúng lúc cần dùng nhất.
Phần lớn là không. Nghĩa vụ mua bảo hiểm cháy nổ bắt buộc chỉ áp dụng với cơ sở nằm trong danh mục 44 nhóm tại Phụ lục VII Nghị định 105/2025/NĐ-CP, và mỗi nhóm có ngưỡng quy mô riêng. Cơ sở kinh doanh hàng hoá dễ cháy phải từ 200 m² sàn trở lên, karaoke phải từ 2 tầng hoặc 300 m². Cửa hàng dưới ngưỡng không bị bắt buộc, nhưng vẫn mua được gói tự nguyện này.
Tính theo tỷ lệ phần trăm trên giá trị tài sản kê khai. Cửa hàng bán lẻ 0,2%, cửa hàng gas và xăng dầu 0,3%, karaoke 0,4%, chưa gồm VAT 10%.
Ví dụ cụ thể: cửa hàng tạp hoá kê khai 500 triệu đóng 1,1 triệu một năm. Kê khai 1 tỷ đóng 2,2 triệu. Quán karaoke kê khai 1 tỷ đóng 4,4 triệu.
2 tỷ đồng. Trong hạn mức này chỉ cần kê khai số tiền bảo hiểm, không phải qua đánh giá rủi ro, nên cấp đơn nhanh. Cửa hàng có tài sản trên 2 tỷ cần thẩm định riêng và chuyển sang phương án bảo hiểm tài sản đầy đủ hơn.
Là phần bạn tự chịu trong mỗi vụ tổn thất. Cháy thiệt hại 50 triệu thì bảo hiểm bồi thường 46 triệu. Thiệt hại dưới 4 triệu thì không bồi thường. Mức này cố định cho gói cửa hàng, không thay đổi theo giá trị kê khai.
Không tự động. Gói này bảo vệ trước cháy, nổ và các rủi ro đặc biệt được nêu tên trong đơn. Ngập lụt, giông bão và các rủi ro thiên tai cần được lựa chọn và ghi rõ trong giấy chứng nhận. Hãy hỏi chuyên viên trước khi ký nếu cửa hàng nằm ở khu vực hay ngập.
Kê theo giá trị tồn kho trung bình trong năm, đừng lấy lúc thấp nhất. Nếu kê 300 triệu mà lúc cháy hàng tồn tới 600 triệu, phần chênh lệch bạn tự chịu theo nguyên tắc bồi thường theo tỷ lệ. Dịp cao điểm như Tết thì nên trao đổi trước để điều chỉnh.
Được. Bạn bảo hiểm phần tài sản thuộc sở hữu của mình — thiết bị, nội thất, hàng hoá, phần cải tạo bạn bỏ tiền làm. Phần kết cấu nhà thuộc về chủ nhà và do chủ nhà bảo hiểm. Nên rà lại hợp đồng thuê xem điều khoản về trách nhiệm khi có cháy quy định thế nào.
Bảo đảm an toàn cho người trước, gọi 114. Sau đó báo cho bảo hiểm ngay trong ngày để được hướng dẫn. Giữ nguyên hiện trường và phần tài sản hư hỏng cho tới khi có giám định, đừng dọn dẹp hay bán thanh lý trước. Giữ lại biên bản của cơ quan phòng cháy chữa cháy — đây là giấy tờ quan trọng nhất trong hồ sơ bồi thường.
Gửi tên cửa hàng, địa chỉ, ngành hàng và giá trị tài sản ước tính. Chuyên viên đối chiếu và báo lại bằng văn bản.
Gói bảo hiểm áp dụng theo Quy tắc bảo hiểm cháy và các rủi ro đặc biệt của Tổng công ty Bảo hiểm PVI. Bảo hiểm cháy nổ bắt buộc áp dụng theo Nghị định 67/2023/NĐ-CP, được sửa đổi bổ sung bởi Nghị định 105/2025/NĐ-CP — danh mục cơ sở phải mua tại Phụ lục VII, mức phí và mức khấu trừ tại Phụ lục VI.
Thông tin trên trang mang tính tham khảo. Phạm vi, quyền lợi, loại trừ và mức phí chính thức áp dụng theo quy tắc, điều khoản và giấy chứng nhận bảo hiểm đã phát hành.