
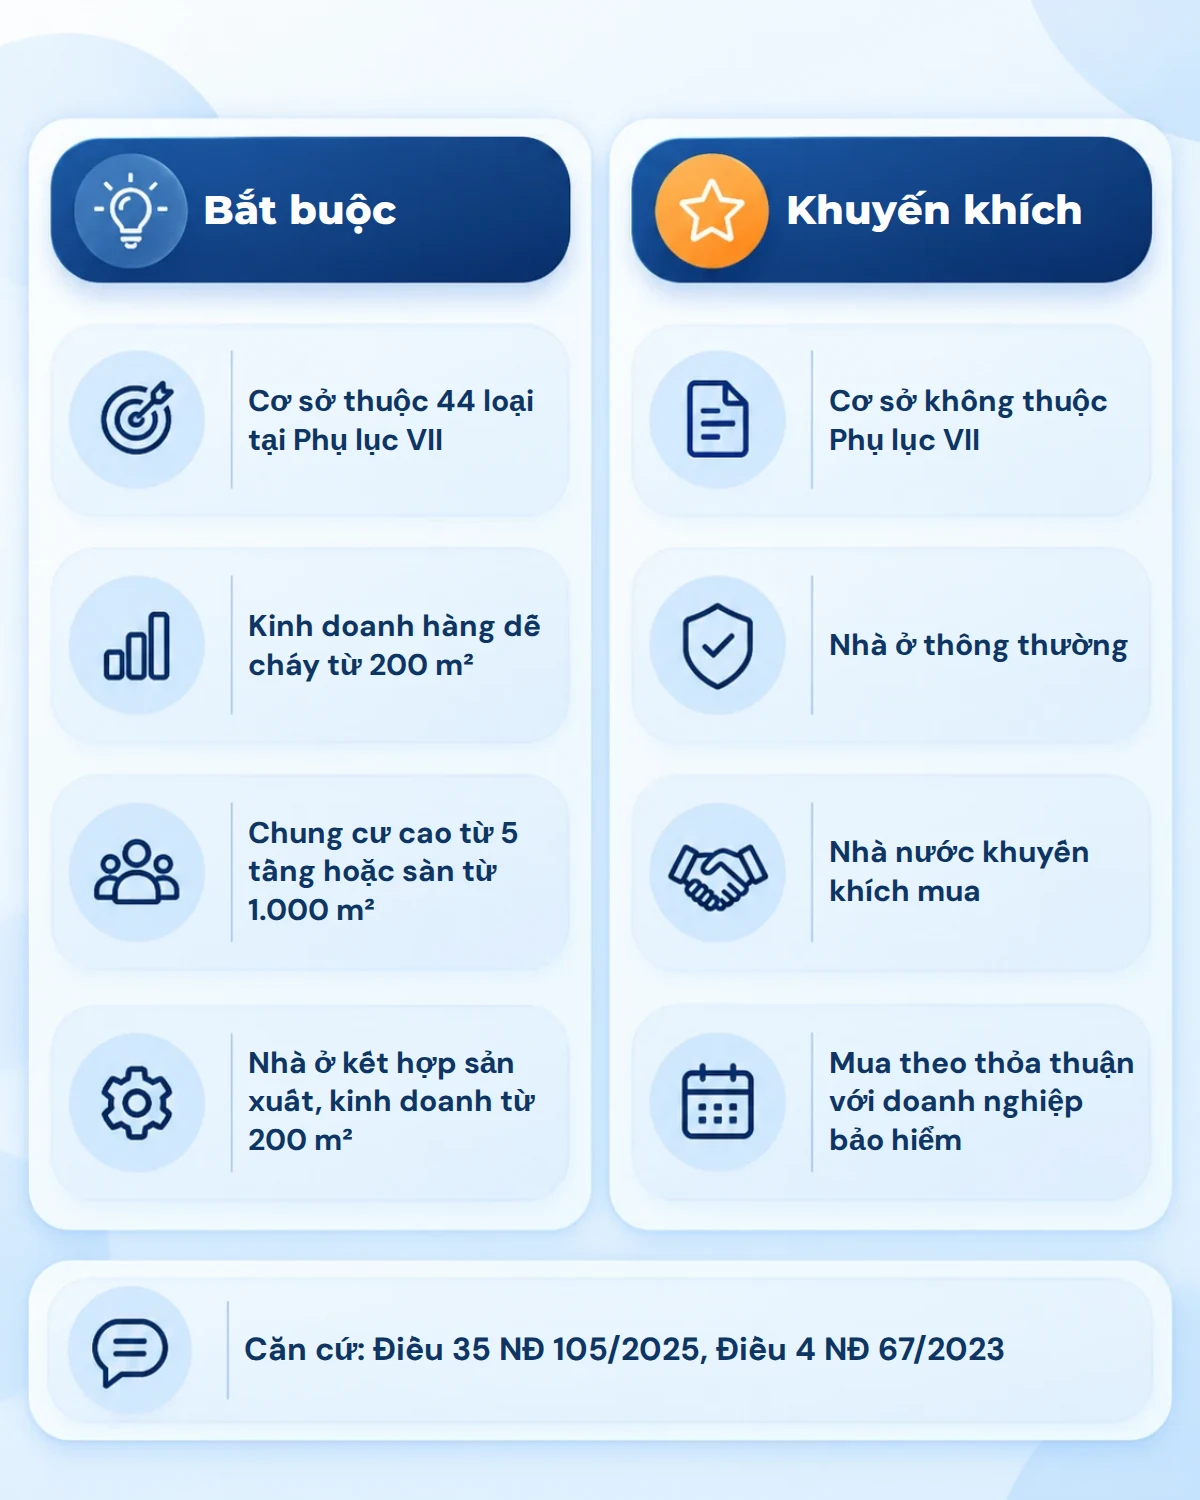
Trả lời nhanh: Có, với cơ sở thuộc danh mục tại Phụ lục VII Nghị định 105/2025/NĐ-CP (Điều 35 khoản 1), trừ cơ sở thuộc phạm vi quản lý của Bộ Quốc phòng, Bộ Công an phục vụ mục đích quân sự, quốc phòng, an ninh, trật tự. Các cơ sở khác được khuyến khích mua. Cơ sở thuộc diện bắt buộc mà không mua bị xử phạt hành vi vi phạm theo Điều 17 Nghị định 106/2025/NĐ-CP.
Căn cứ
- Luật Kinh doanh bảo hiểm 2022: bảo hiểm cháy, nổ thuộc nhóm bảo hiểm bắt buộc.
- Luật PCCC và CNCH 2024: cơ sở thuộc danh mục phải mua bảo hiểm cháy, nổ bắt buộc cho tài sản.
- Nghị định 105/2025/NĐ-CP, Điều 35 khoản 1 và Phụ lục VII: danh mục 44 loại cơ sở.
- Nghị định 67/2023/NĐ-CP, Điều 4 khoản 1: cơ quan, tổ chức, cá nhân thuộc diện bắt buộc phải mua tại DNBH được phép triển khai nghiệp vụ bảo hiểm theo quy định pháp luật.
- Nghị định 347/2026/NĐ-CP (hiệu lực 15/09/2026): sửa đổi, bổ sung Nghị định 105/2025, có thay đổi về đối tượng bảo hiểm. Xem Nghị định 347/2026 sửa gì.
Ai bắt buộc?
Cơ sở thuộc 44 loại trong Phụ lục VII. Xem 44 cơ sở phải mua.
Ai được khuyến khích?
Điều 35 khoản 1 Nghị định 105/2025 và Điều 4 khoản 3 Nghị định 67/2023 đều ghi Nhà nước khuyến khích cơ quan, tổ chức, cá nhân không thuộc diện bắt buộc mua bảo hiểm trên cơ sở thỏa thuận với DNBH. Xem bảo hiểm cháy nổ tự nguyện.
Chung cư có bắt buộc không?
Chung cư, nhà ở tập thể cao từ 5 tầng trở lên hoặc tổng diện tích sàn từ 1.000 m² thuộc Phụ lục VII, mục 1. Theo Quy chế quản lý, sử dụng nhà chung cư kèm Thông tư 05/2024/TT-BXD (bài chưa đối chiếu bản gốc thông tư này), chủ đầu tư mua bảo hiểm cháy, nổ bắt buộc trong thời gian chưa chuyển quyền sở hữu cho chủ sở hữu. Xem bảo hiểm cháy nổ chung cư.
Vì sao pháp luật bắt buộc?
Bảo hiểm bắt buộc nhằm bảo đảm có nguồn bồi thường khi cơ sở có nguy hiểm về cháy, nổ xảy ra tổn thất. Ngoài ra, DNBH phải trích nộp 2% tổng phí bảo hiểm cháy, nổ bắt buộc thực thu của năm tài chính trước liền kề cho hoạt động PCCC và CNCH (Điều 35 khoản 2 Nghị định 105/2025).
Không mua thì sao?
Sai lầm thường gặp
- Nghĩ "bắt buộc" áp dụng cho mọi cơ sở.
- Nghĩ chỉ cơ sở lớn mới phải mua: ngưỡng thấp nhất là 200 m² với kinh doanh hàng hóa dễ cháy.
- Mua một hợp đồng tự nguyện nhưng không tách riêng phần bảo hiểm bắt buộc.
Liên hệ Bảo hiểm PVI Thành Đô
Cần đối chiếu cơ sở của mình và xin báo phí, anh chị gửi thông tin cơ sở cho PVI Thành Đô tại TP.HCM. Bài liên quan: danh mục 44 cơ sở phải mua, mức phạt khi không mua, bảo hiểm cháy nổ chung cư. Xem thêm bảo hiểm cháy nổ bắt buộc tại PVI và cẩm nang tổng quan.
- Công ty Bảo hiểm PVI Thành Đô, Tầng 12A, Tòa nhà 194 Golden Building, 473 Điện Biên Phủ, phường Thạnh Mỹ Tây, TP.HCM
- Điện thoại văn phòng: 028 3535 2235
- Tư vấn, báo phí: 0918981869 – 0938072236
Câu hỏi thường gặp
Nhà ở bình thường có phải mua không?
Không nằm trong Phụ lục VII. Nhà ở kết hợp sản xuất, kinh doanh có diện tích phục vụ từ 200 m² thì phải mua.
Mua bảo hiểm tài sản tự nguyện có thay được bảo hiểm cháy nổ bắt buộc không?
Không tự động. Khi bán kèm quyền lợi ngoài phần bắt buộc, DNBH phải tách riêng phần bảo hiểm bắt buộc trong hợp đồng (Điều 4 khoản 3 Nghị định 67/2023).
Bước tiếp theo
- Bảo hiểm cháy nổ bắt buộc 2026: ai phải mua, phí bao nhiêu, bồi thường thế nào
- Danh mục 44 cơ sở phải mua bảo hiểm cháy nổ bắt buộc (Phụ lục VII NĐ 105/2025), bản tra cứu
- Không mua bảo hiểm cháy nổ bắt buộc bị phạt bao nhiêu? (NĐ 106/2025, NĐ 69/2026)
- Bảo hiểm cháy nổ chung cư: ai mua, phí bao nhiêu, phần riêng và phần chung
- Tất cả bài kiến thức về bảo hiểm cháy nổ bắt buộc