
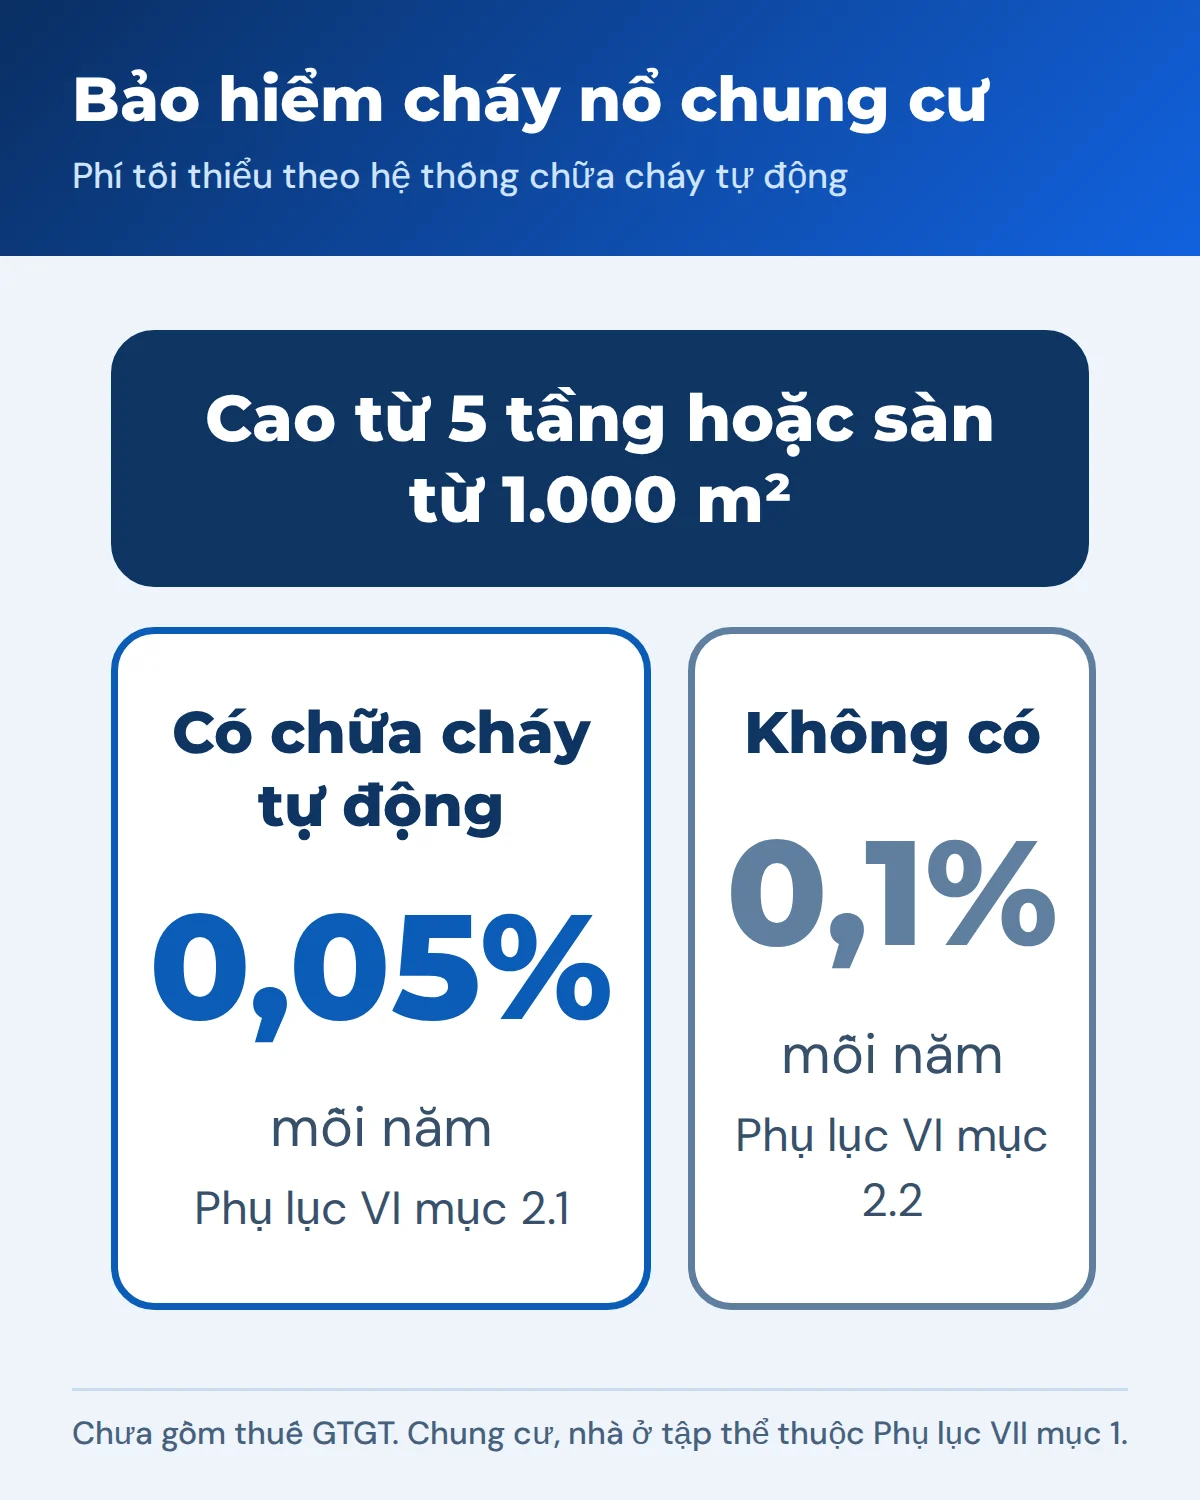
Trả lời nhanh: Chung cư, nhà ở tập thể cao từ 5 tầng trở lên hoặc tổng diện tích sàn từ 1.000 m² phải mua bảo hiểm cháy, nổ bắt buộc (Phụ lục VII mục 1 Nghị định 105/2025/NĐ-CP). Phí tối thiểu 0,05% mỗi năm nếu có hệ thống chữa cháy tự động, 0,1% nếu không, chưa gồm thuế GTGT. Căn hộ của chủ sở hữu có thể mua thêm bảo hiểm tự nguyện theo quy tắc Mọi rủi ro căn hộ chung cư của PVI.
Chung cư nào phải mua?
Chung cư, nhà ở tập thể cao từ 5 tầng trở lên hoặc có tổng diện tích sàn từ 1.000 m². Chỉ cần đạt một trong hai điều kiện.
Phí tối thiểu
| Phụ lục VI | Loại hình | KT | Tỷ lệ/năm |
|---|---|---|---|
| 2.1 | Chung cư, nhà ở tập thể, nhà đa năng hoặc hỗn hợp có hệ thống chữa cháy tự động | M | 0,05% |
| 2.2 | Nhóm trên không có hệ thống chữa cháy tự động | M | 0,1% |
Ví dụ minh họa: STBH 20 tỷ đồng, có hệ thống chữa cháy tự động: phí 10 triệu đồng, thuế GTGT 1 triệu đồng, tổng 11 triệu đồng. Xem cách tính phí.
Phân nhóm nguy hiểm cháy, nổ của chung cư
Theo Phụ lục II: nhóm 1 là chung cư, nhà ở tập thể cao từ 7 tầng hoặc sàn từ 3.000 m² trở lên; nhóm 2 là từ 5 đến dưới 7 tầng hoặc sàn từ 1.000 đến dưới 3.000 m². Nhóm quyết định chu kỳ kiểm tra và mức phạt khi vi phạm. Xem cơ sở nguy hiểm cháy nổ nhóm 1, nhóm 2.
Ai mua cho phần sở hữu chung?
Theo Quy chế quản lý, sử dụng nhà chung cư kèm Thông tư 05/2024/TT-BXD (nguồn tổng hợp, chưa đối chiếu văn bản gốc):
- Chủ đầu tư có trách nhiệm mua bảo hiểm cháy, nổ bắt buộc trong thời gian chưa chuyển quyền sở hữu cho chủ sở hữu nhà chung cư (Điều 40).
- Giá dịch vụ quản lý vận hành nhà chung cư không bao gồm kinh phí mua bảo hiểm cháy, nổ (Điều 30): đây là khoản tách riêng.
Cách thu kinh phí từ chủ sở hữu và thủ tục thông qua cần đối chiếu Quy chế và Luật Nhà ở. Xem ban quản trị chung cư mua bảo hiểm cháy nổ.
Chủ căn hộ bảo vệ phần sở hữu riêng
Quy tắc Mọi rủi ro căn hộ chung cư của PVI (hiệu lực 05/12/2016) là sản phẩm tự nguyện, khác với bảo hiểm cháy, nổ bắt buộc. Phạm vi gồm các rủi ro: cháy, nổ, sét đánh trực tiếp; giông, bão, lốc; nước tràn từ bể chứa, đường ống nước, hệ thống chữa cháy tự động; trộm cướp kèm dấu hiệu đột nhập hoặc bạo lực; động đất. STBH là tổng giá trị của tất cả tài sản được bảo hiểm bằng giá trị thực tế. Nếu STBH nhỏ hơn 85% giá trị thay thế mới, Người được bảo hiểm tự chịu một phần tổn thất theo tỷ lệ. Quy tắc loại trừ, ví dụ, thiệt hại khi căn hộ bị bỏ trống từ 15 ngày liên tục hoặc đang sửa chữa, cải tạo. Quy tắc có thể không còn là phiên bản đang bán; cần xác nhận với DNBH.
Sai lầm thường gặp
- Chỉ nhớ "5 tầng", quên điều kiện sàn từ 1.000 m².
- Nhầm bảo hiểm bắt buộc phần chung với bảo hiểm tự nguyện căn hộ.
- Không khai việc có hệ thống chữa cháy tự động nên bị tính ở mức 0,1%.
Liên hệ Bảo hiểm PVI Thành Đô
Cần đối chiếu cơ sở của mình và xin báo phí, anh chị gửi thông tin cơ sở cho PVI Thành Đô tại TP.HCM. Bài liên quan: danh mục 44 cơ sở phải mua, bảo hiểm cháy nổ có bắt buộc không, bảng tỷ lệ phí. Xem thêm bảo hiểm cháy nổ bắt buộc tại PVI và cẩm nang tổng quan.
- Công ty Bảo hiểm PVI Thành Đô, Tầng 12A, Tòa nhà 194 Golden Building, 473 Điện Biên Phủ, phường Thạnh Mỹ Tây, TP.HCM
- Điện thoại văn phòng: 028 3535 2235
- Tư vấn, báo phí: 0918981869 – 0938072236
Câu hỏi thường gặp
Chung cư mini có phải mua không?
Đạt một trong hai điều kiện (từ 5 tầng hoặc từ 1.000 m² sàn) là thuộc diện.
Chủ căn hộ có phải mua riêng cho căn hộ của mình không?
Phụ lục VII xác định "cơ sở" phải mua. Việc phân chia giữa chủ đầu tư, chủ sở hữu theo Quy chế cần đối chiếu văn bản gốc.
Bước tiếp theo
- Bảo hiểm cháy nổ bắt buộc 2026: ai phải mua, phí bao nhiêu, bồi thường thế nào
- Danh mục 44 cơ sở phải mua bảo hiểm cháy nổ bắt buộc (Phụ lục VII NĐ 105/2025), bản tra cứu
- Bảo hiểm cháy nổ có bắt buộc không? Ai bắt buộc, ai chỉ được khuyến khích
- Bảo hiểm cháy nổ bắt buộc bao nhiêu tiền? Bảng tỷ lệ phí tối thiểu theo Phụ lục VI
- Tất cả bài kiến thức về bảo hiểm cháy nổ bắt buộc