
Không phải nhà xưởng hay kho nào cũng bắt buộc mua. Nghĩa vụ chỉ áp dụng với cơ sở nằm trong danh mục cơ sở phải mua bảo hiểm cháy, nổ bắt buộc tại Phụ lục VII Nghị định 105/2025/NĐ-CP; với nhà xưởng và kho, yếu tố quyết định là hạng nguy hiểm cháy nổ và quy mô. Kiểm tra theo 5 bước dưới đây trước, rồi mới tính đến chuyện mua bao nhiêu và mua ở đâu. Quy định đang áp dụng gồm Nghị định 67/2023/NĐ-CP, Nghị định 105/2025/NĐ-CP và Nghị định 347/2026/NĐ-CP (hiệu lực 15/09/2026); khi cần số liệu chính xác cho hồ sơ, hãy đối chiếu văn bản hiện hành.
Bước 1. Xem nhà xưởng, kho có nằm trong danh mục bắt buộc không
Danh mục tại Phụ lục VII Nghị định 105/2025/NĐ-CP gồm 44 loại hình cơ sở, chia theo loại hình và quy mô. Với nhà xưởng và kho, hạng nguy hiểm cháy càng cao thì ngưỡng càng thấp, có dòng không nêu ngưỡng quy mô. Bảng dưới tóm tắt các dòng thường gặp với doanh nghiệp sản xuất, kho vận; tỷ lệ phí là mức tối thiểu theo Phụ lục VI cùng nghị định.
Nếu xưởng, kho của bạn dưới ngưỡng hoặc không thuộc dòng nào, nhiều khả năng chưa bắt buộc. Nhưng chưa bắt buộc không có nghĩa là không cần bảo vệ: hàng tồn và máy móc vẫn có thể cháy, và khi đó chỉ bảo hiểm tự nguyện mới bồi thường.
| Loại nhà xưởng, kho | Ngưỡng quy mô phải mua | Tỷ lệ phí tối thiểu/năm |
|---|---|---|
| Xưởng sản xuất công nghiệp hạng nguy hiểm cháy nổ A, B hoặc hạng nguy hiểm cháy C | Không nêu ngưỡng quy mô | 0,20% nhóm chung; dệt may 0,25%; giày và giấy, bao bì 0,35%; gỗ 0,50% |
| Xưởng sản xuất công nghiệp hạng nguy hiểm cháy D, E | Khối tích từ 5.000 m³ hoặc tổng diện tích sàn từ 1.000 m² trở lên | 0,15% |
| Kho chứa hàng hóa hạng A, B, C (trừ kho bông vải sợi, kho giấy, kho gỗ) | Diện tích sàn từ 200 m² trở lên | 0,20% |
| Kho bông vải sợi, len dạ, sản phẩm dệt; kho giấy, bìa, bao bì; kho đồ gỗ | Không nêu ngưỡng quy mô | Lần lượt 0,25%; 0,35%; 0,50% |
| Kho chứa hàng hóa hạng D, E | Khối tích từ 5.000 m³ hoặc tổng diện tích sàn từ 1.000 m² trở lên | 0,10% |
| Nhà ở kết hợp sản xuất, kinh doanh | Tổng diện tích phục vụ sản xuất, kinh doanh từ 200 m² trở lên | 0,15% |
Bước 2. Tìm hạng nguy hiểm cháy nổ và tình trạng hồ sơ PCCC của xưởng
Hạng nguy hiểm cháy nổ (A, B, C, D, E) thường ghi trong hồ sơ thiết kế và thẩm định thiết kế về phòng cháy chữa cháy của công trình. Hỏi bộ phận kỹ thuật hoặc chủ đầu tư xây dựng nhà xưởng. Nếu không có hồ sơ này, đó là việc cần giải quyết trước cả chuyện mua bảo hiểm.
Hồ sơ PCCC còn quyết định chuyện bồi thường. Từ 15/09/2026, Nghị định 347/2026/NĐ-CP quy định cơ sở thuộc diện phải thẩm định thiết kế về phòng cháy chữa cháy nhưng chưa có văn bản thẩm định thiết kế thì thuộc trường hợp không được bồi thường. Cùng nghị định này loại khỏi đối tượng bảo hiểm bắt buộc các nhà, công trình độc lập bảo đảm quy chuẩn PCCC và có mức độ nguy hiểm cháy thấp. Muốn biết công trình của mình có thuộc diện đó không, phải đối chiếu hồ sơ kỹ thuật, đừng tự suy đoán.
Bước 3. Tính số tiền bảo hiểm
Số tiền bảo hiểm cháy nổ bắt buộc tối thiểu là giá trị tính thành tiền theo giá thị trường của tài sản tại thời điểm giao kết hợp đồng; hàng hóa, vật tư được bảo hiểm phù hợp với thời gian lưu trữ tại cơ sở (Điều 24 Nghị định 67/2023/NĐ-CP, được Nghị định 347/2026/NĐ-CP sửa đổi). Tài sản phải tính gồm:
Cách làm thực tế: lấy số từ sổ tài sản cố định và báo cáo tồn kho gần nhất. Lỗi hay gặp là chỉ tính nhà xưởng mà bỏ quên máy móc và hàng tồn. Khai thấp hơn giá trị thật làm tăng rủi ro được bồi thường không đủ: với phần mở rộng theo Quy tắc bảo hiểm cháy và các rủi ro đặc biệt của PVI, nếu giá trị tài sản lúc xảy ra tổn thất lớn hơn số tiền bảo hiểm, bên được bảo hiểm tự chịu phần tổn thất tương ứng với tỷ lệ bảo hiểm dưới giá trị, tính riêng cho từng hạng mục tài sản.
- Nhà, công trình và tài sản gắn liền với đất.
- Máy móc, thiết bị phục vụ sản xuất, kinh doanh.
- Hàng hóa, vật tư lưu tại cơ sở.
Bước 4. Hiểu phí được tính thế nào
Phí = số tiền bảo hiểm × tỷ lệ phí. Tỷ lệ phí do doanh nghiệp bảo hiểm và bên mua thỏa thuận theo mức độ rủi ro của cơ sở, nhưng không được thấp hơn tỷ lệ tối thiểu tại Phụ lục VI Nghị định 105/2025/NĐ-CP. Phí tính theo cách này chưa gồm thuế GTGT 10%.
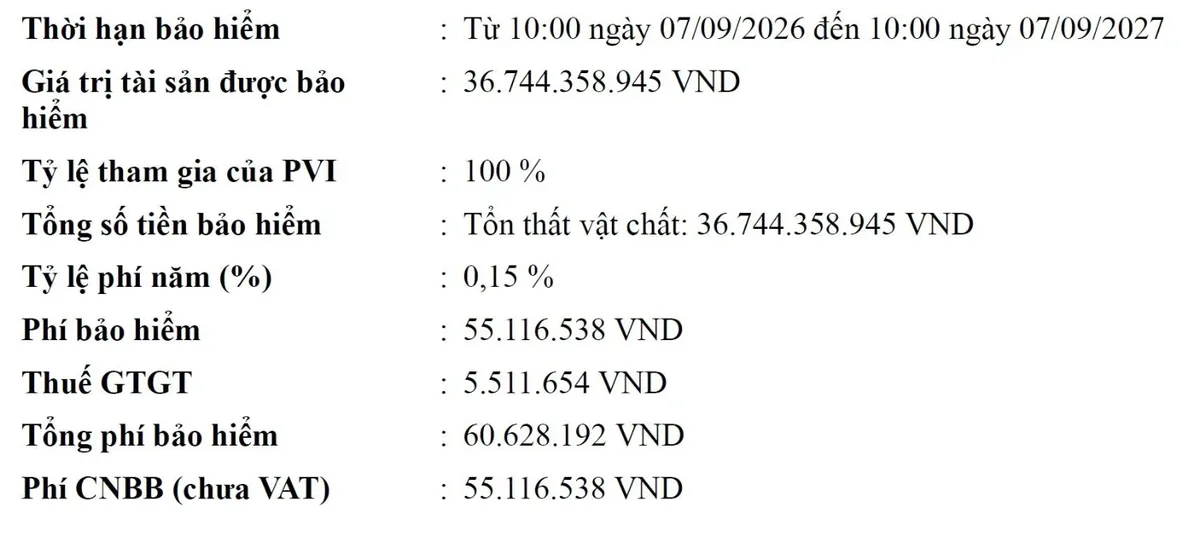
Ví dụ từ một giấy chứng nhận PVI cấp năm 2026 cho một nhà máy chế biến nông sản (ảnh trích bên dưới đã che thông tin khách hàng; số trong đoạn này làm tròn): giá trị tài sản được bảo hiểm khoảng 36,7 tỷ đồng, tỷ lệ phí 0,15%/năm, phí bảo hiểm khoảng 55,1 triệu đồng, thuế GTGT khoảng 5,5 triệu đồng, tổng phí khoảng 60,6 triệu đồng cho một năm. Đây là một hợp đồng cụ thể, không phải báo giá; tỷ lệ của cơ sở khác phụ thuộc loại hình và đánh giá rủi ro.
Nếu trong cùng khuôn viên có xưởng, kho và văn phòng là các nhà, công trình độc lập, tính chất hoạt động khác nhau và bảo đảm quy định PCCC, Nghị định 347/2026/NĐ-CP cho phép tính phí từng công trình theo đúng loại hình tại Phụ lục VI, thay vì áp một tỷ lệ chung cho cả khu.
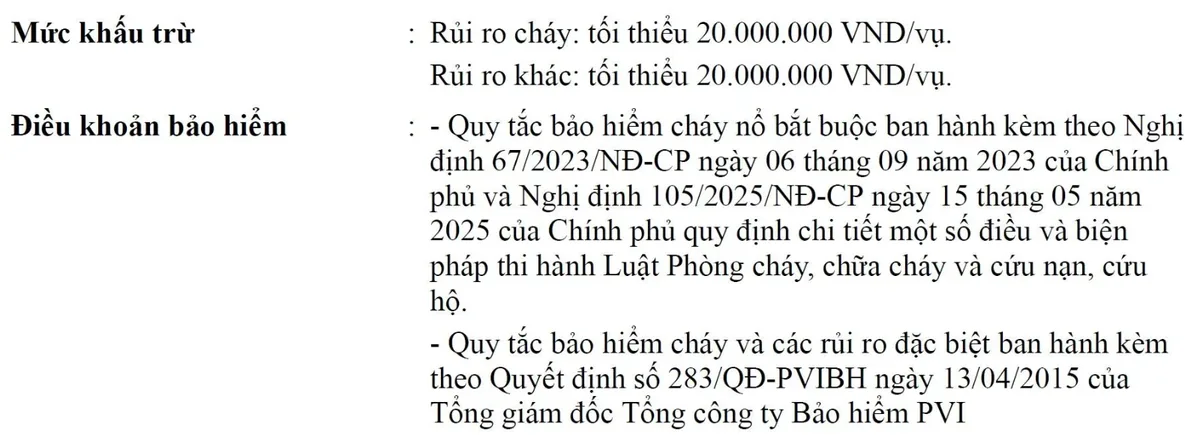
Ngoài phí còn có mức khấu trừ, tức phần thiệt hại bên mua tự chịu trong mỗi vụ tổn thất. Mức này ghi ngay trên giấy chứng nhận; ở giấy chứng nhận nêu trên là tối thiểu 20 triệu đồng/vụ cho rủi ro cháy và cho rủi ro khác. Mức của cơ sở bạn có thể khác, nên hỏi rõ con số trước khi ký.
Bước 5. Chuẩn bị hồ sơ để được báo phí nhanh
Danh sách dưới đây là những gì doanh nghiệp thường cần chuẩn bị; đơn vị bảo hiểm có thể yêu cầu thêm tùy cơ sở.
- Bước 1Giấy đăng ký kinh doanh và thông tin pháp nhân.
- Bước 2Địa chỉ cơ sở, loại hình hoạt động và sơ đồ các nhà, công trình trong khuôn viên.
- Bước 3Danh mục tài sản kèm giá trị: nhà xưởng, máy móc, hàng tồn.
- Bước 4Hồ sơ phòng cháy chữa cháy: văn bản thẩm định thiết kế, nghiệm thu, hạng nguy hiểm cháy nổ.
- Bước 5Hợp đồng bảo hiểm cháy nổ năm trước (nếu có) để nối kỳ liên tục.
Bảo hiểm cháy nổ bắt buộc không che hết rủi ro của xưởng, kho
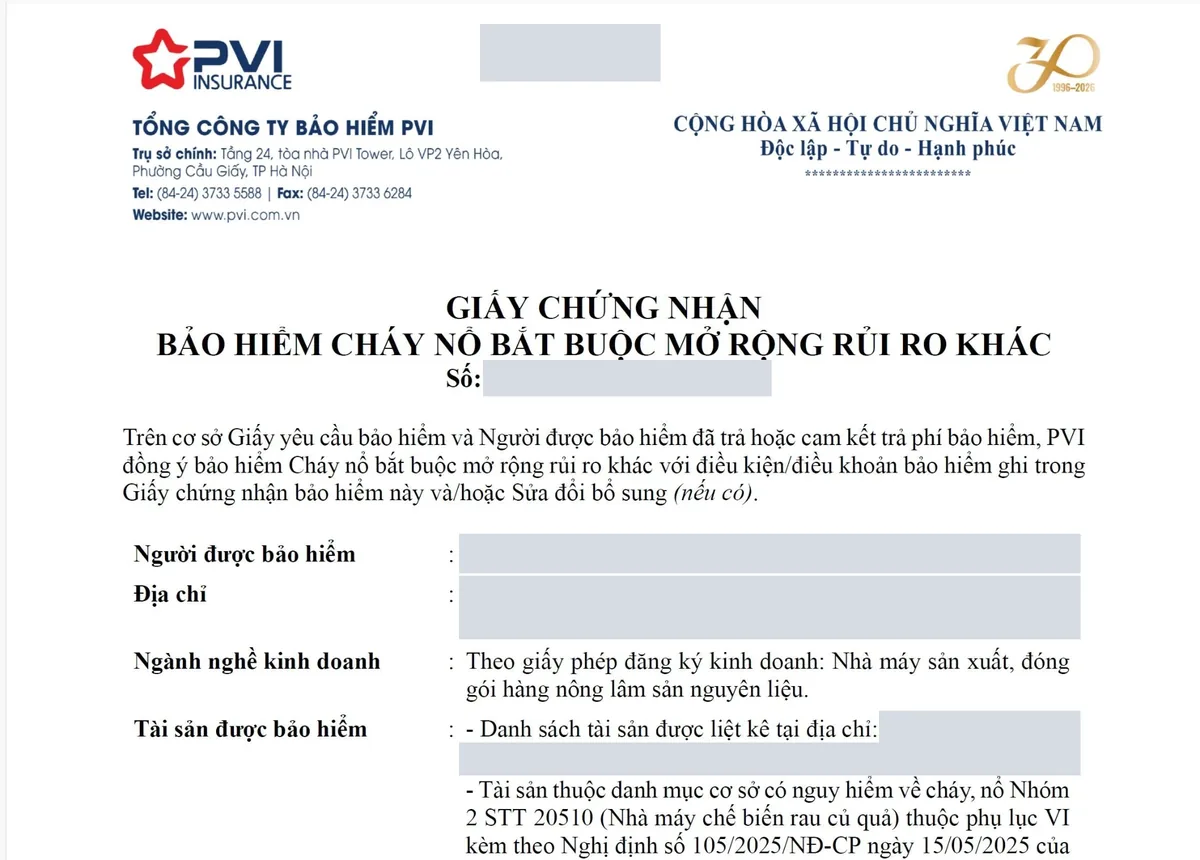
Phần bắt buộc chỉ bảo hiểm rủi ro cháy, nổ theo quy tắc ban hành kèm Nghị định 67/2023/NĐ-CP và Nghị định 105/2025/NĐ-CP. Muốn bảo vệ thêm, doanh nghiệp có thể mua bảo hiểm cháy nổ bắt buộc mở rộng rủi ro khác: một giấy chứng nhận gồm phần bắt buộc và các rủi ro chọn thêm theo Quy tắc bảo hiểm cháy và các rủi ro đặc biệt của PVI (ban hành theo Quyết định 283/QĐ-PVIBH ngày 13/04/2015). Rủi ro nào được bảo hiểm phải ghi rõ trên giấy chứng nhận.
Các rủi ro có thể chọn thêm theo quy tắc này:
- Sét đánh trực tiếp vào tài sản, nổ, máy bay hoặc vật rơi từ máy bay.
- Nổi loạn, bạo động dân sự, đình công, bế xưởng.
- Động đất, núi lửa phun trào, lửa ngầm dưới đất, tài sản tự lên men hoặc tự tỏa nhiệt gây cháy.
- Giông, bão, lũ, lụt, trừ thiệt hại do sương muối, lún sụt, sạt lở đất và thiệt hại với tường rào, cổng, tài sản di chuyển được để ngoài trời.
- Vỡ hoặc tràn nước từ bể chứa, thiết bị chứa nước, đường ống; nước rò rỉ từ hệ thống chữa cháy tự động.
- Xe cộ hoặc súc vật không thuộc quyền kiểm soát của bên được bảo hiểm đâm va.
Những điểm loại trừ chủ xưởng, chủ kho hay bỏ sót
Theo Quy tắc bảo hiểm cháy và các rủi ro đặc biệt của PVI, các thiệt hại dưới đây không được bảo hiểm. Nếu cần bảo vệ những rủi ro này, phải hỏi sản phẩm khác như Mọi rủi ro tài sản thay vì mặc định là đã có.
- Trộm cắp.
- Hàng hóa nhận ủy thác hoặc ký gửi, tiền, chứng khoán, sổ sách, dữ liệu máy tính, khuôn mẫu, bản vẽ, trừ khi đã được ghi nhận bảo hiểm. Kho giữ hàng cho khách cần khai rõ phần hàng này.
- Thiệt hại của chính máy móc, thiết bị điện do chạy quá tải, quá áp lực, đoản mạch, tự đốt nóng, hồ quang điện hay rò điện. Máy móc khác bị cháy lan từ thiết bị đó vẫn thuộc phạm vi.
- Tổn thất do chiến tranh, khủng bố, phóng xạ hạt nhân và thiệt hại gây ra cho bên thứ ba.
Mua ở đâu, ai tư vấn
Bảo hiểm cháy nổ bắt buộc mua tại doanh nghiệp bảo hiểm được phép triển khai, trong đó có PVI. Với cơ sở tại TP.HCM, bạn gửi danh mục tài sản và hồ sơ PCCC để chuyên viên đối chiếu loại hình, báo phí và giải thích mức khấu trừ; tư vấn doanh nghiệp qua điện thoại hoặc Zalo 0938 072 236. Mức phí chỉ chốt được khi đã có thông tin thật của cơ sở.
Câu hỏi thường gặp
Nhà xưởng nhỏ có phải mua bảo hiểm cháy nổ bắt buộc không?
Chỉ khi cơ sở thuộc danh mục tại Phụ lục VII Nghị định 105/2025/NĐ-CP. Xưởng hạng nguy hiểm cháy D, E dưới 5.000 m³ khối tích và dưới 1.000 m² sàn thì không thuộc dòng bắt buộc của nhóm này; xưởng hạng A, B, C thì danh mục không nêu ngưỡng quy mô. Nên kiểm tra bằng đúng hồ sơ PCCC của xưởng.
Bảo hiểm cháy nổ bắt buộc bao nhiêu tiền một năm?
Phí bằng số tiền bảo hiểm nhân tỷ lệ phí, cộng thuế GTGT 10%, và tỷ lệ không được thấp hơn mức tối thiểu tại Phụ lục VI Nghị định 105/2025/NĐ-CP, từ 0,10% đến 0,50% tùy loại nhà xưởng, kho. Ví dụ một nhà máy chế biến nông sản có tài sản khoảng 36,7 tỷ đồng, tỷ lệ 0,15%/năm, đóng khoảng 60,6 triệu đồng/năm đã gồm thuế. Số tiền của cơ sở bạn cần báo phí theo thông tin thật.
Số tiền bảo hiểm phải bằng bao nhiêu?
Tối thiểu là giá trị tính thành tiền theo giá thị trường tại thời điểm giao kết của nhà, công trình, máy móc, thiết bị và hàng hóa, vật tư tại cơ sở; hàng hóa, vật tư được bảo hiểm phù hợp với thời gian lưu trữ.
Xưởng chưa có văn bản thẩm định thiết kế PCCC thì có được bồi thường không?
Từ 15/09/2026, cơ sở thuộc diện phải thẩm định thiết kế về phòng cháy chữa cháy nhưng chưa có văn bản thẩm định thiết kế thuộc trường hợp không được bồi thường theo Nghị định 347/2026/NĐ-CP. Cần hoàn thiện hồ sơ PCCC song song với việc mua bảo hiểm.
Mua bảo hiểm cháy nổ bắt buộc ở đâu?
Tại doanh nghiệp bảo hiểm được phép triển khai, trong đó có PVI. Chuẩn bị danh mục tài sản và hồ sơ PCCC để được báo phí nhanh.
Khi xưởng, kho bị cháy phải báo cho ai và trong bao lâu?
Báo ngay cho lực lượng phòng cháy chữa cháy và PVI. Theo Quy tắc bảo hiểm cháy và các rủi ro đặc biệt của PVI, bên được bảo hiểm phải thông báo ngay bằng văn bản, rồi trong vòng 30 ngày gửi yêu cầu bồi thường kèm bảng kê chi tiết tài sản thiệt hại và giá trị tổn thất (7 ngày với tổn thất do nổi loạn, bạo động, đình công).
Bảo hiểm cháy nổ bắt buộc có bồi thường khi ngập nước hay trộm cắp không?
Không thuộc phần bắt buộc, vốn chỉ bảo hiểm cháy và nổ. Ngập do giông, bão, lũ, lụt được bảo hiểm khi chọn thêm rủi ro này theo Quy tắc bảo hiểm cháy và các rủi ro đặc biệt của PVI. Trộm cắp bị loại trừ trong quy tắc đó, cần hỏi sản phẩm khác.