
Trả lời nhanh: Điều 4 khoản 6 điểm a Nghị định 67/2023/NĐ-CP cho phép tính chi phí mua bảo hiểm cháy, nổ bắt buộc vào giá thành, chi phí hoạt động kinh doanh (cơ sở sản xuất kinh doanh) hoặc chi thường xuyên (cơ quan nhà nước, đơn vị công lập, tổ chức khác). Thời hạn thanh toán phí theo Bộ Tài chính và không vượt quá thời hạn bảo hiểm.
Bài này không thay thế tư vấn kế toán, thuế. Việc định khoản, phân bổ nhiều kỳ do kế toán trưởng quyết định theo chính sách kế toán và quy định thuế hiện hành.
Chi phí được tính vào đâu?
Điều 4 khoản 6 điểm a Nghị định 67/2023:
- Cơ sở sản xuất kinh doanh: tính vào giá thành sản phẩm, dịch vụ hoặc chi phí hoạt động kinh doanh.
- Cơ quan hành chính nhà nước, đơn vị sự nghiệp công lập, tổ chức chính trị xã hội và các tổ chức khác: tính vào chi thường xuyên.
Thời hạn thanh toán phí
Điều 4 khoản 7: thực hiện theo quy định của Bộ trưởng Bộ Tài chính; trong mọi trường hợp, thời hạn thanh toán phí bảo hiểm không được vượt quá thời hạn bảo hiểm. Mốc cụ thể theo thông tư của Bộ Tài chính; hỏi DNBH để biết ngày phải thanh toán. Theo hợp đồng mẫu của PVI Thành Đô, phí thanh toán một lần trong 30 ngày kể từ ngày hiệu lực. Xem thanh toán phí, thời hạn, tái tục.
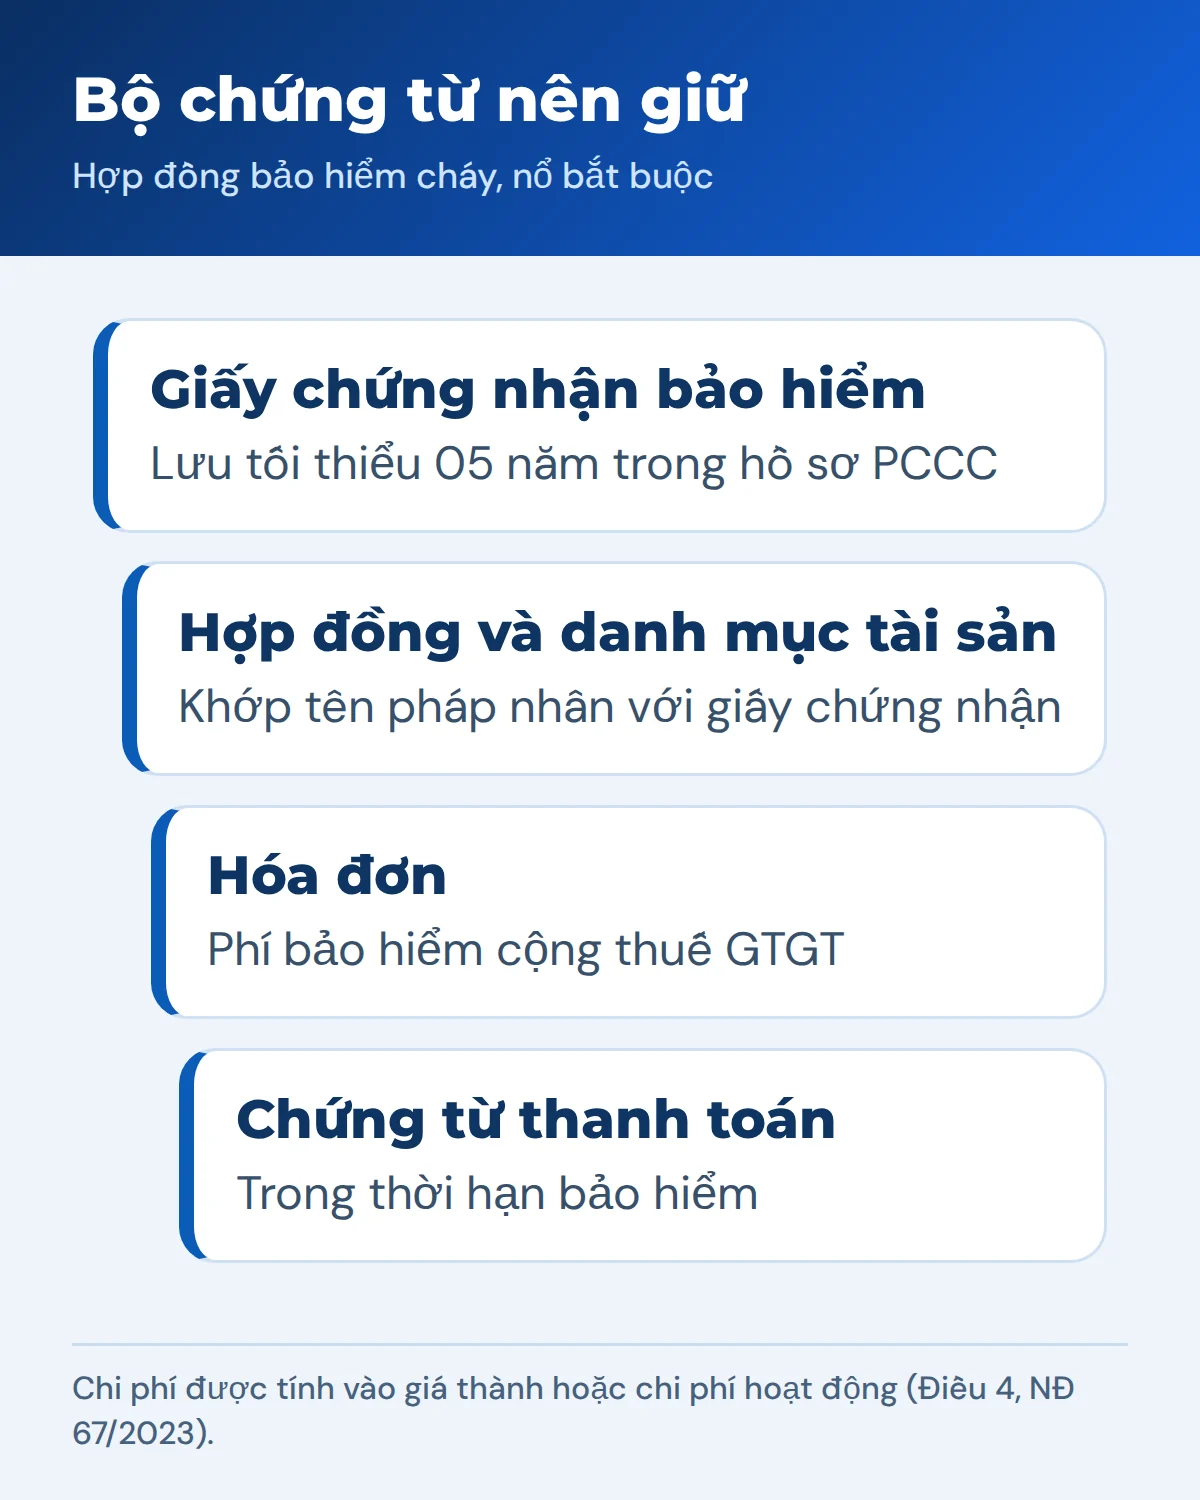
Bộ chứng từ nên giữ
Từ các hợp đồng thực tế:
- Giấy chứng nhận bảo hiểm cháy, nổ bắt buộc (lưu tối thiểu 05 năm trong hồ sơ PCCC, Điều 4 khoản 4 Nghị định 105/2025). Xem giấy chứng nhận bảo hiểm.
- Hợp đồng bảo hiểm, danh mục tài sản.
- Hóa đơn: phí bảo hiểm cộng thuế GTGT (thuế suất 10% trên chứng từ đã gặp).
- Chứng từ thanh toán.
Sai lầm thường gặp
- Không lưu giấy chứng nhận cùng bộ hóa đơn.
- Hóa đơn và giấy chứng nhận ghi khác tên pháp nhân.
- Quên thuế GTGT khi lập dự toán.
Liên hệ Bảo hiểm PVI Thành Đô
Cần đối chiếu cơ sở của mình và xin báo phí, anh chị gửi thông tin cơ sở cho PVI Thành Đô tại TP.HCM. Bài liên quan: cách tính phí, giấy chứng nhận bảo hiểm, thanh toán phí và tái tục. Xem thêm bảo hiểm cháy nổ bắt buộc tại PVI và cẩm nang tổng quan.
- Công ty Bảo hiểm PVI Thành Đô, Tầng 12A, Tòa nhà 194 Golden Building, 473 Điện Biên Phủ, phường Thạnh Mỹ Tây, TP.HCM
- Điện thoại văn phòng: 028 3535 2235
- Tư vấn, báo phí: 0918981869 – 0938072236
Câu hỏi thường gặp
Có phải phân bổ chi phí nhiều kỳ không?
Điều 4 khoản 6 không nêu việc phân bổ nhiều kỳ. Hỏi kế toán trưởng.
Đổi tên công ty giữa kỳ thì ghi hóa đơn thế nào?
Hỏi DNBH và kế toán. Xem đổi tên, thêm máy móc, chuyển kho.