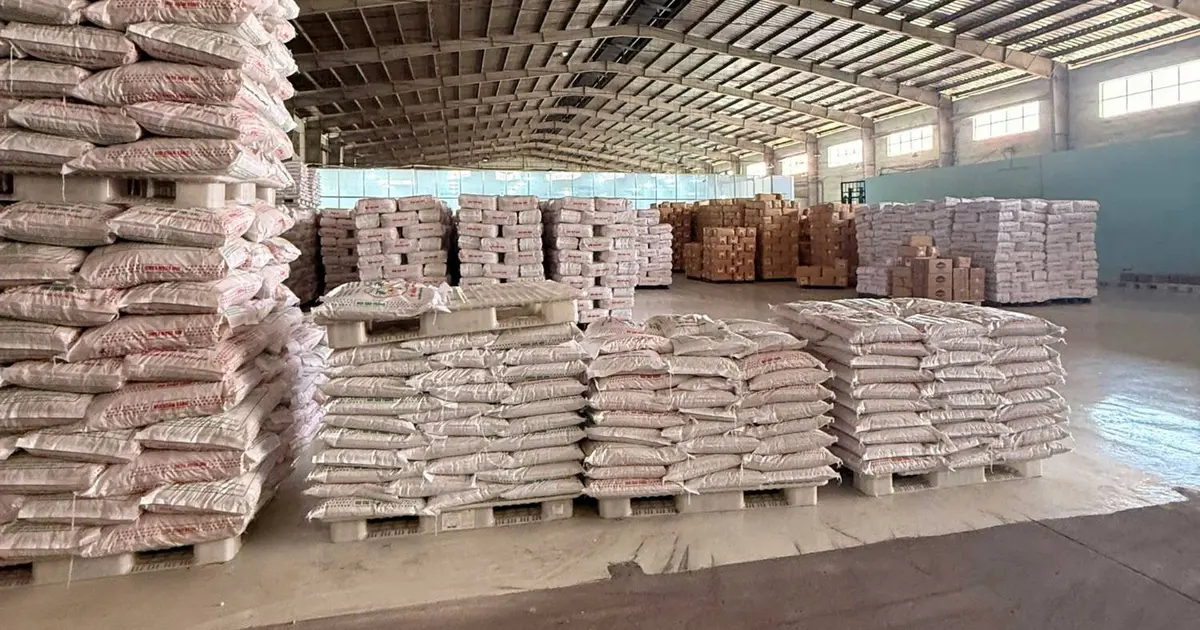
Một kho hàng ở TP.HCM có hệ thống chữa cháy tự động sprinkler và báo cháy tự động vừa được PVI Thành Đô chào phí bảo hiểm cháy nổ bắt buộc mở rộng rủi ro khác: số tiền bảo hiểm 56 tỷ đồng, tỷ lệ phí 0,2%/năm, tổng phí 123,2 triệu đồng đã gồm VAT. Dưới đây là từng mục trên bảng chào phí và lý do chủ kho nên kiểm tra kỹ.
Kho hàng này được bảo hiểm những gì?
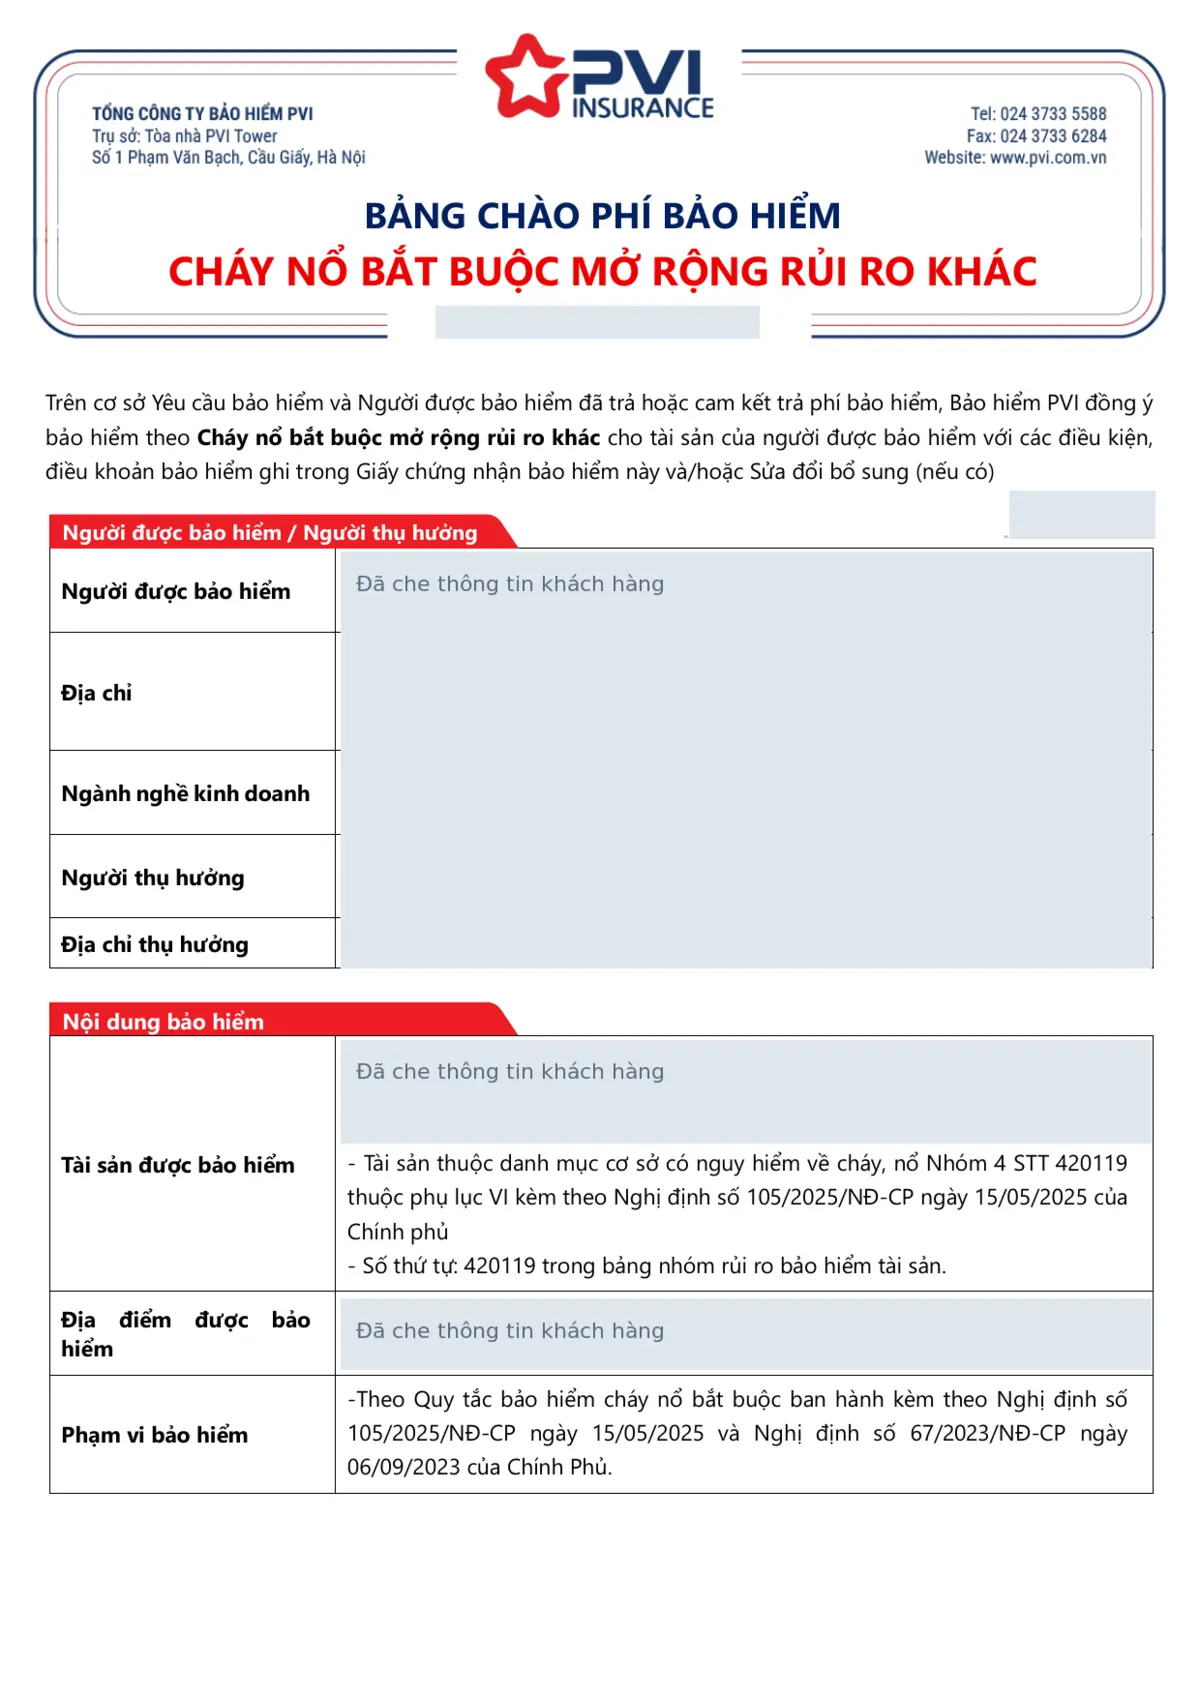
Tài sản được bảo hiểm là danh sách máy móc, thiết bị (cũng là hàng hóa kinh doanh của doanh nghiệp) liệt kê tại địa điểm kho, theo giá trị chủ kho kê khai. Kho thuộc nhóm 4, số thứ tự 420119 trong danh mục tại Phụ lục VI Nghị định 105/2025/NĐ-CP, là căn cứ phân loại rủi ro để tính phí.
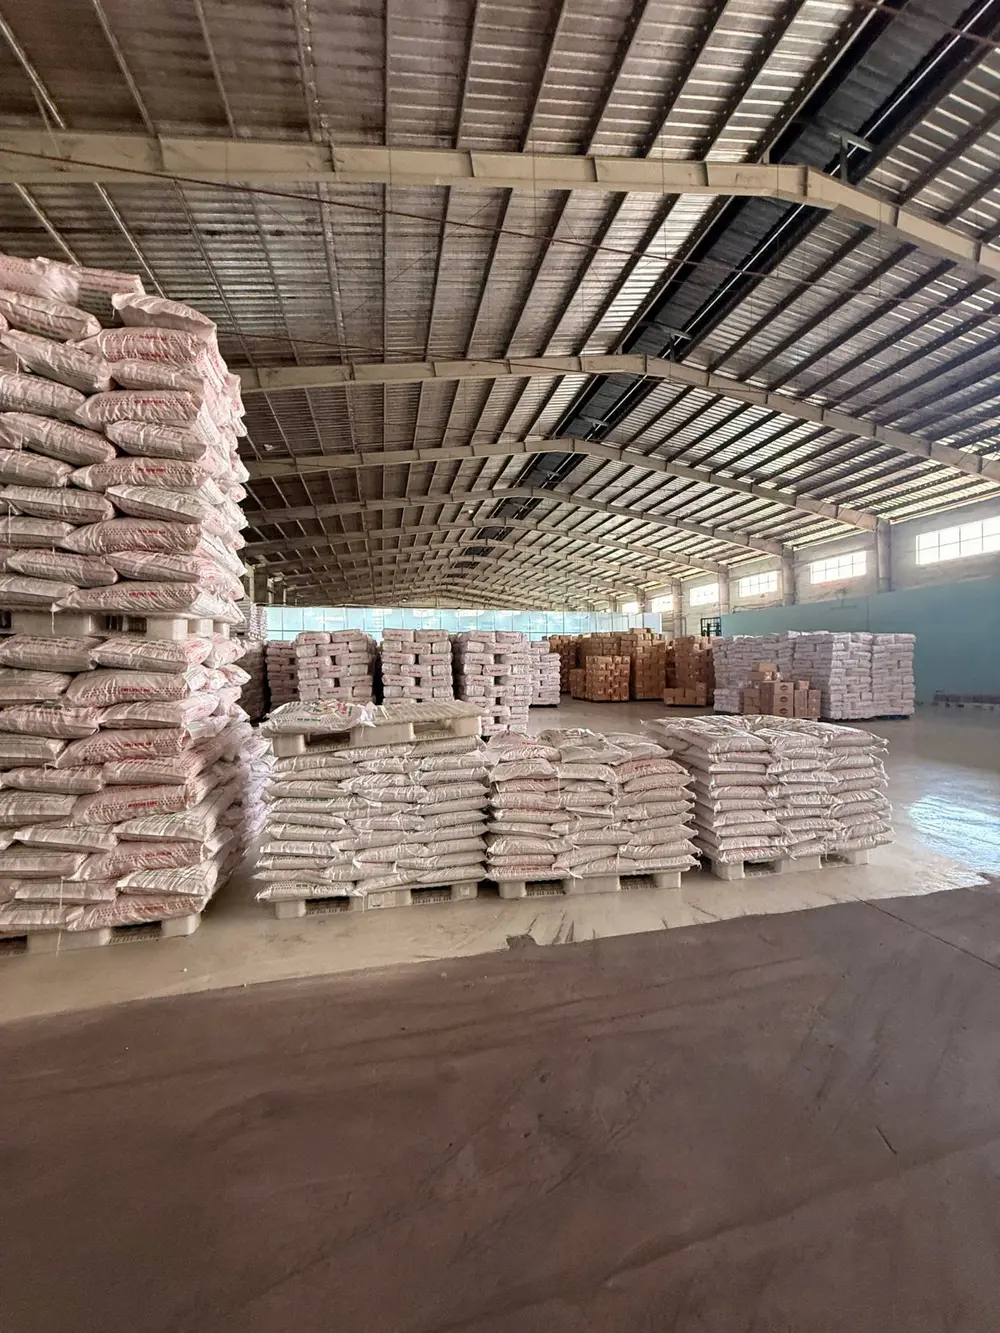
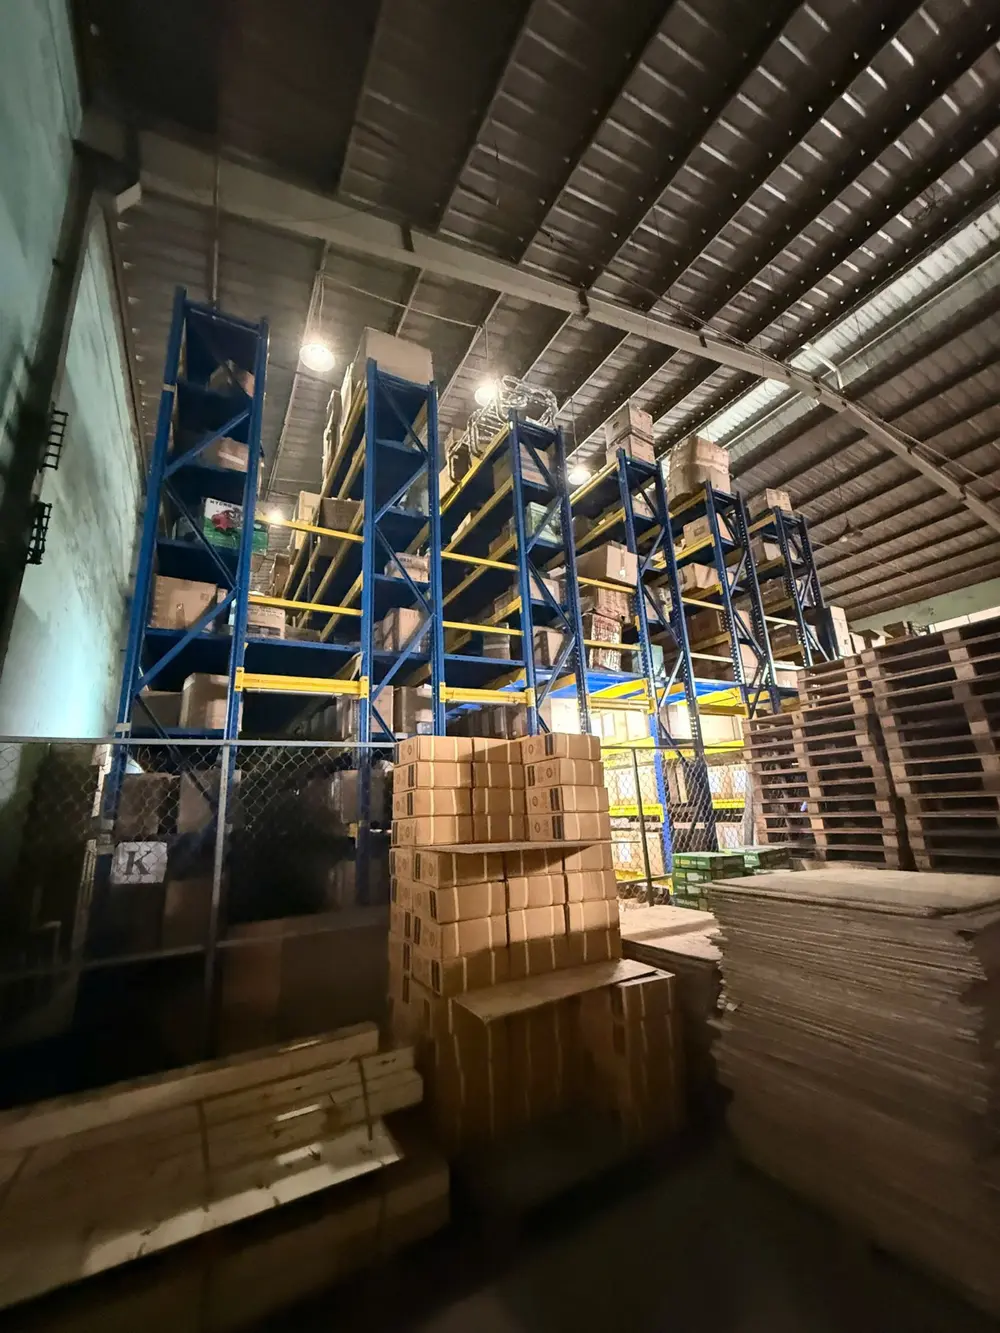
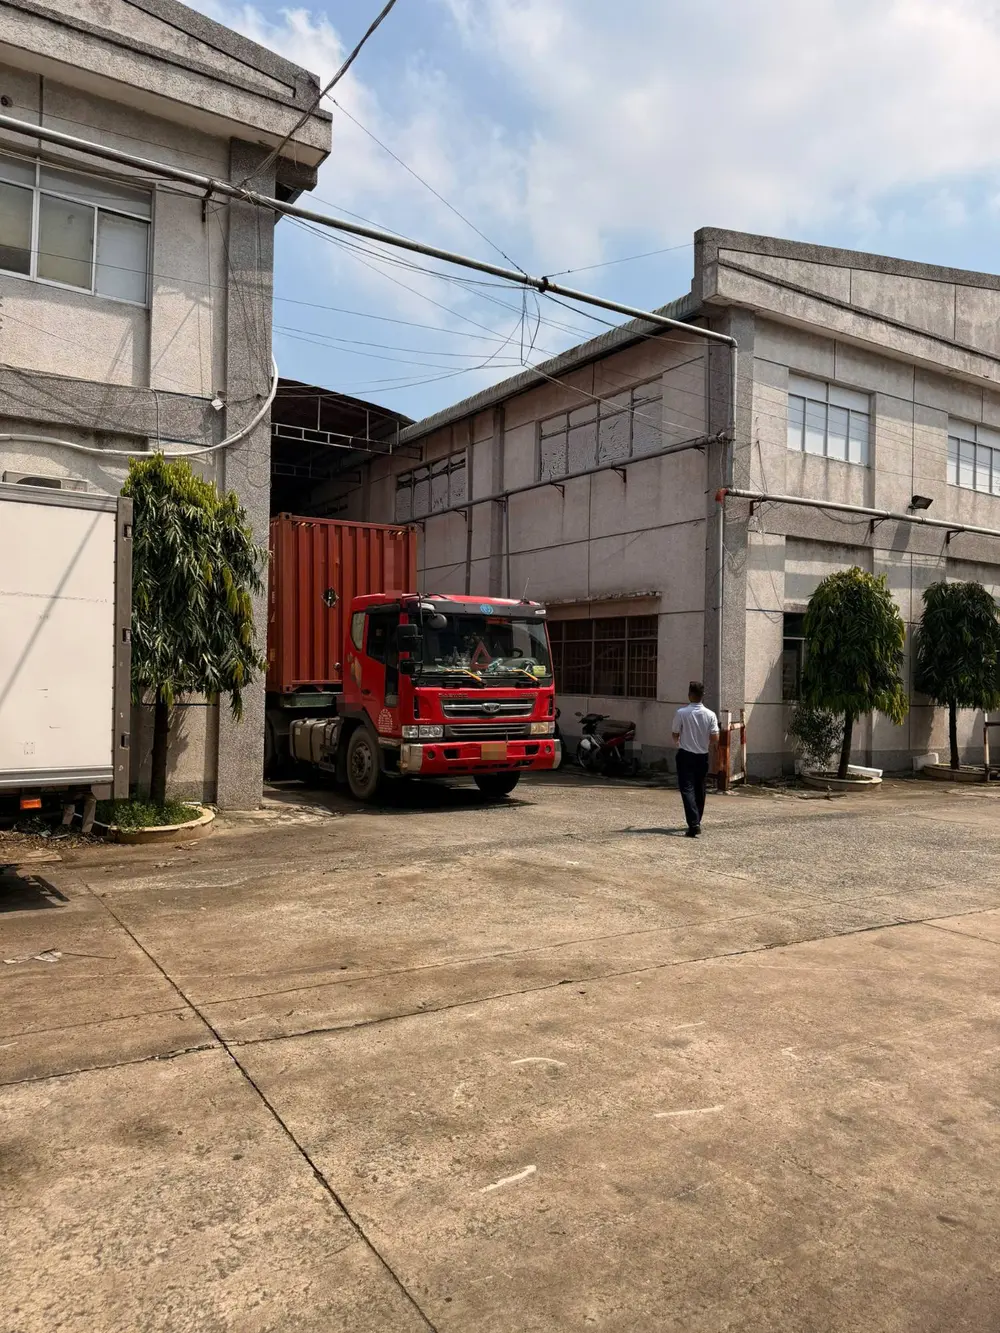
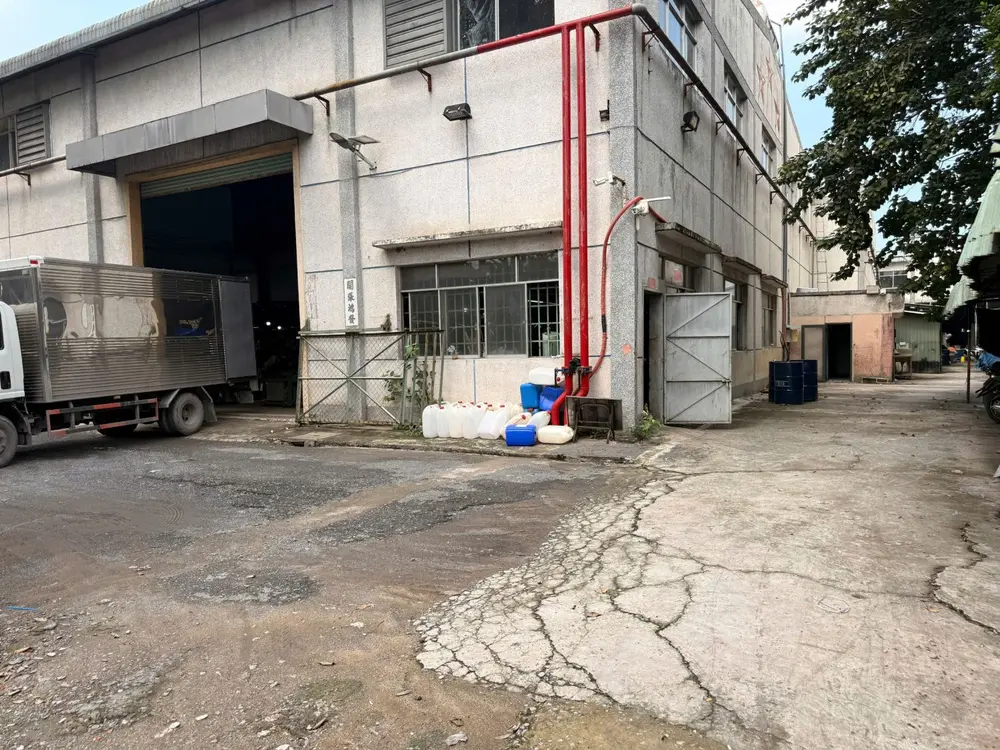
Trước khi chào phí, PVI Thành Đô khảo sát thực tế: kết cấu nhà kho, cách xếp hàng trên pallet và kệ cao tầng, lối xe container ra vào và hệ thống chữa cháy.
Phạm vi bảo hiểm: phần bắt buộc và phần mở rộng
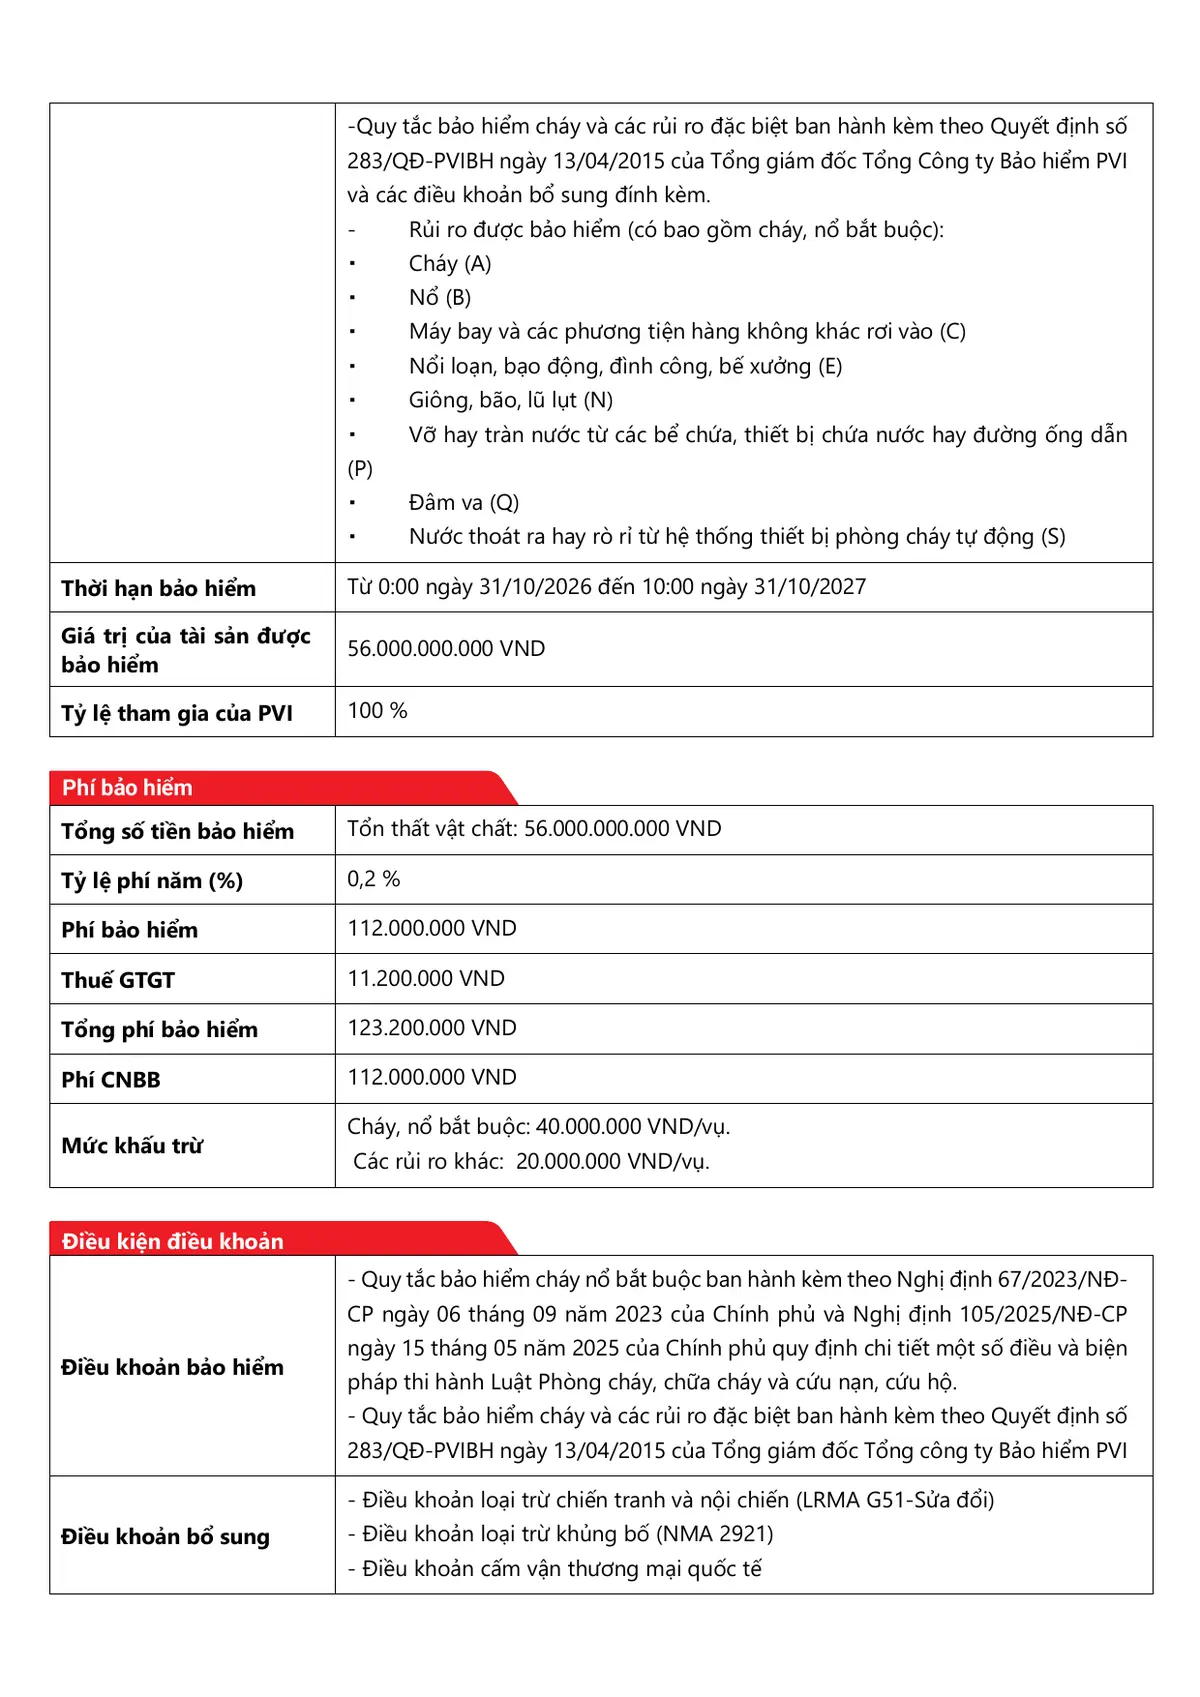
Hợp đồng gồm hai lớp. Lớp bắt buộc theo Quy tắc bảo hiểm cháy, nổ bắt buộc ban hành kèm Nghị định 67/2023/NĐ-CP và Nghị định 105/2025/NĐ-CP. Lớp mở rộng theo Quy tắc bảo hiểm cháy và các rủi ro đặc biệt ban hành kèm Quyết định 283/QĐ-PVIBH ngày 13/04/2015 của Tổng công ty Bảo hiểm PVI. Bảng chào phí này bảo hiểm 8 rủi ro:
| Mã | Rủi ro được bảo hiểm | Ý nghĩa với kho hàng |
|---|---|---|
| A | Cháy | Thuộc phần bắt buộc. |
| B | Nổ | Thuộc phần bắt buộc. |
| C | Máy bay và phương tiện hàng không khác rơi vào | Rủi ro hiếm nhưng thiệt hại lớn. |
| E | Nổi loạn, bạo động, đình công, bế xưởng | Thiệt hại tài sản do các sự kiện này. |
| N | Giông, bão, lũ lụt | Quan trọng với kho mái tôn, kho ở vùng trũng dễ ngập. |
| P | Vỡ hay tràn nước từ bể chứa, thiết bị chứa nước, đường ống | Hàng hóa hư hỏng do nước, không phải do cháy. |
| Q | Đâm va | Xe nâng, xe container va vào kết cấu kho. |
| S | Nước thoát ra hay rò rỉ từ hệ thống phòng cháy tự động | Cần thiết với kho có sprinkler. |
Vì sao kho có sprinkler nên có rủi ro S và điều khoản rò rỉ nước?
Hệ thống chữa cháy tự động sprinkler và báo cháy tự động giúp phát hiện, khống chế đám cháy sớm, nhưng chính hệ thống này có thể gây thiệt hại khi đầu phun vỡ, đường ống rò rỉ hoặc kích hoạt ngoài ý muốn. Hàng bao, thùng carton ngấm nước là tổn thất không nhỏ.
Vì vậy bảng chào phí có rủi ro S (nước thoát ra hay rò rỉ từ hệ thống phòng cháy tự động) và thêm Điều khoản bảo hiểm cho rò rỉ nước từ hệ thống chữa cháy tự động, giới hạn 10% số tiền bảo hiểm mỗi vụ tổn thất và cả thời hạn bảo hiểm. Khi mua bảo hiểm cho kho có sprinkler, nên kiểm tra hợp đồng có hai mục này.
Phí bảo hiểm và mức khấu trừ của kho 56 tỷ đồng
Số liệu trên bảng chào phí, thời hạn bảo hiểm 1 năm từ 31/10/2026. Tỷ lệ phí của mỗi kho khác nhau tùy phân loại rủi ro, hệ thống phòng cháy chữa cháy và phạm vi mở rộng.
| Mục | Giá trị trên bảng chào phí |
|---|---|
| Số tiền bảo hiểm (tổn thất vật chất) | 56.000.000.000 đồng |
| Tỷ lệ phí năm | 0,2% |
| Phí bảo hiểm | 112.000.000 đồng |
| Thuế GTGT | 11.200.000 đồng |
| Tổng phí bảo hiểm | 123.200.000 đồng |
| Mức khấu trừ phần cháy, nổ bắt buộc | 40.000.000 đồng mỗi vụ |
| Mức khấu trừ các rủi ro khác | 20.000.000 đồng mỗi vụ |
| Thanh toán | 2 lần: trong 30 ngày và trong 90 ngày kể từ ngày hiệu lực |
Các điều khoản bổ sung đáng chú ý
Ngoài phạm vi chính, bảng chào phí kèm nhiều điều khoản bổ sung. Những điều khoản chủ kho nên hiểu rõ:
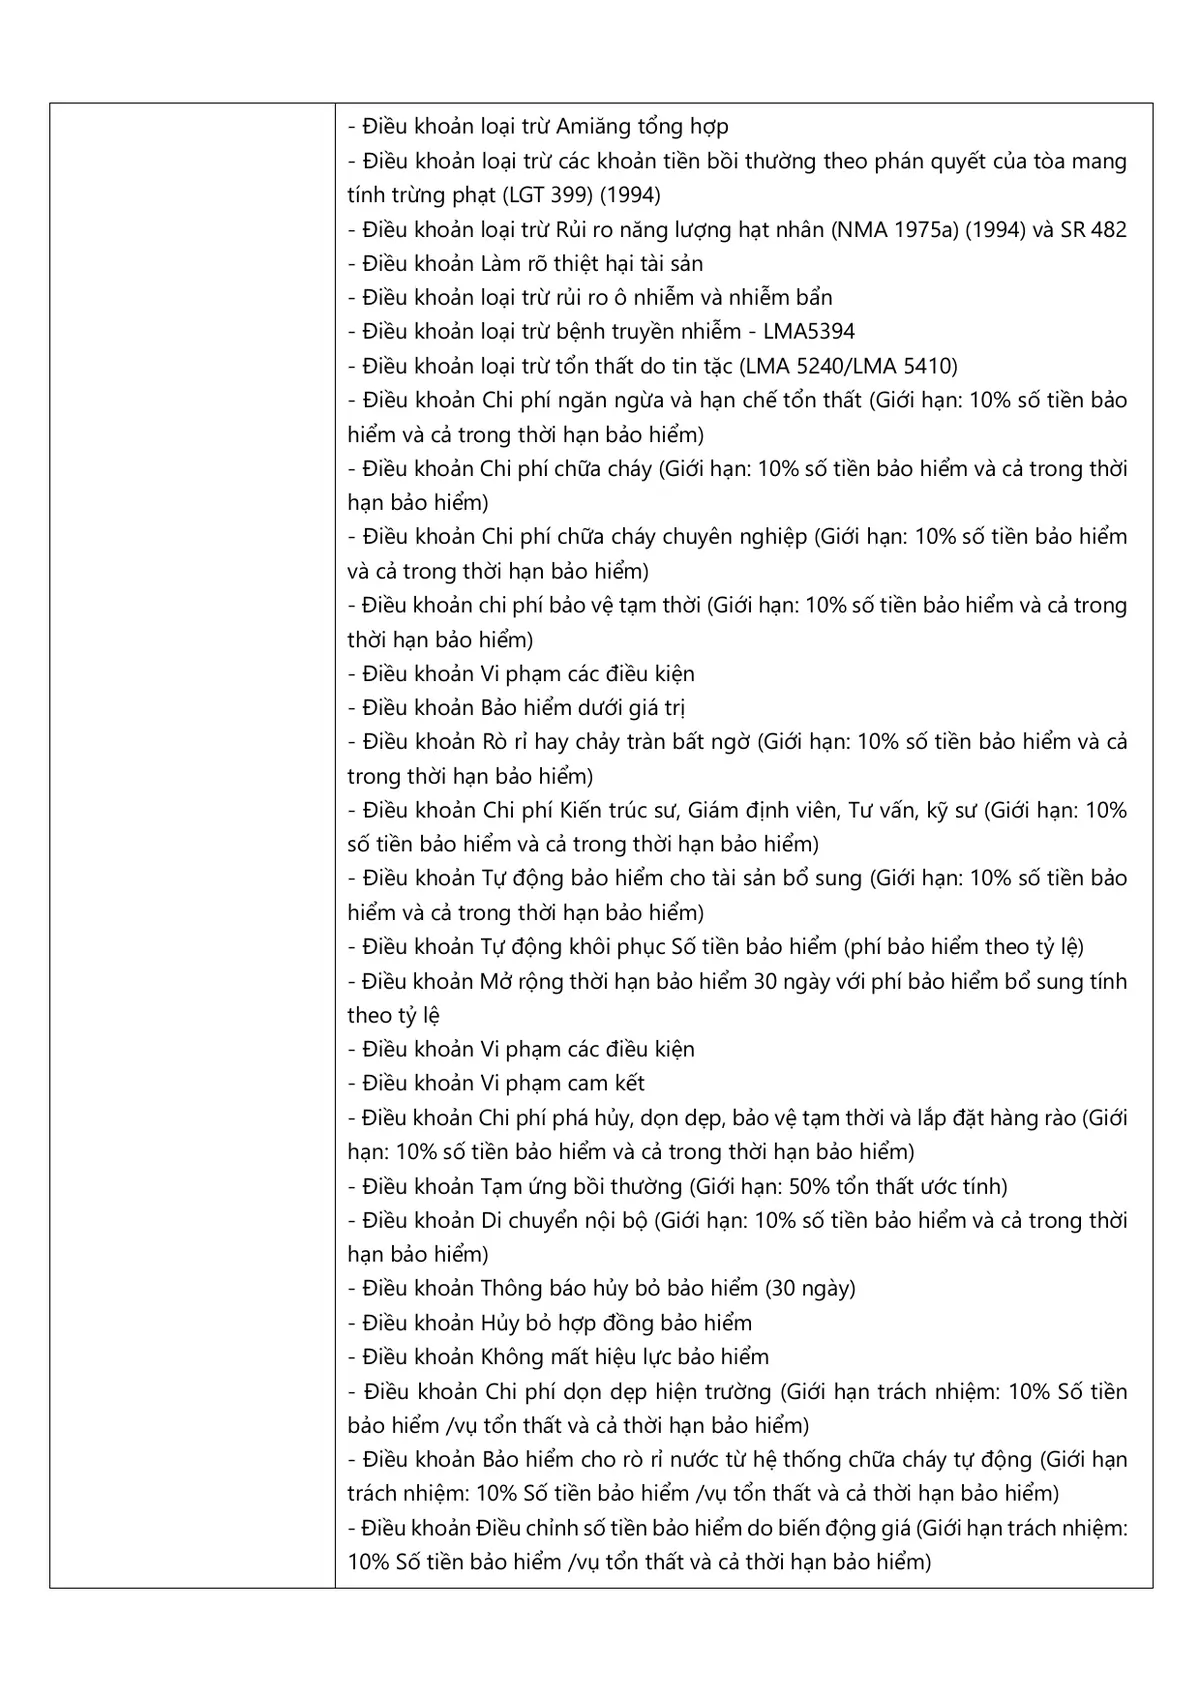
- Chi phí chữa cháy và chi phí chữa cháy chuyên nghiệp: mỗi loại giới hạn 10% số tiền bảo hiểm.
- Chi phí ngăn ngừa và hạn chế tổn thất; chi phí dọn dẹp hiện trường: giới hạn 10% số tiền bảo hiểm.
- Tạm ứng bồi thường: tới 50% tổn thất ước tính, giúp kho có tiền khôi phục sớm.
- Tự động bảo hiểm cho tài sản bổ sung và điều chỉnh số tiền bảo hiểm do biến động giá: giới hạn 10% số tiền bảo hiểm, hữu ích khi lượng hàng tồn thay đổi.
- Cháy lan từ cơ sở hoặc nhà bên cạnh: giới hạn 10% số tiền bảo hiểm mỗi vụ và cả thời hạn.
- Di chuyển nội bộ: giới hạn 10% số tiền bảo hiểm.
- Bảo hiểm dưới giá trị: khai thấp hơn giá trị thực thì bồi thường có thể bị tính theo tỷ lệ.
- Các loại trừ: chiến tranh, khủng bố, cấm vận, năng lượng hạt nhân, ô nhiễm, bệnh truyền nhiễm, tổn thất do tin tặc.
Chủ kho cần chuẩn bị gì để được báo phí?
Gửi đủ thông tin sau qua Zalo 0938 072 236 để PVI Thành Đô khảo sát và chào phí:
- Bước 1Địa chỉ kho, ngành nghề, giấy phép kinh doanh.
- Bước 2Danh sách tài sản và giá trị: nhà kho, máy móc thiết bị, hàng tồn bình quân và tối đa.
- Bước 3Kết cấu kho (khung thép, mái tôn, tường), diện tích, số tầng, cách xếp hàng.
- Bước 4Hồ sơ phòng cháy chữa cháy: sprinkler, báo cháy tự động, họng nước, bình chữa cháy.
- Bước 5Lịch sử tổn thất các năm trước và bảo hiểm đang có nếu tái tục.
Câu hỏi thường gặp
Phí bảo hiểm cháy nổ cho kho hàng 56 tỷ đồng là bao nhiêu?
Với kho trong bài, tỷ lệ phí 0,2%/năm, phí 112 triệu đồng, thuế GTGT 11,2 triệu, tổng 123,2 triệu đồng cho 1 năm, gồm phần cháy nổ bắt buộc và 6 rủi ro mở rộng. Kho khác có thể có tỷ lệ khác tùy phân loại rủi ro, hệ thống phòng cháy chữa cháy và phạm vi chọn mua.
Kho có sprinkler thì nên mua thêm điều khoản gì?
Nên có rủi ro S (nước thoát ra hay rò rỉ từ hệ thống phòng cháy tự động) và Điều khoản bảo hiểm cho rò rỉ nước từ hệ thống chữa cháy tự động. Hai mục này bảo vệ hàng hóa khi đầu phun vỡ, đường ống rò rỉ hoặc hệ thống kích hoạt ngoài ý muốn.
Mức khấu trừ bảo hiểm cháy nổ kho hàng là gì?
Là phần chủ kho tự chịu trong mỗi vụ tổn thất. Trên bảng chào phí trong bài, phần cháy, nổ bắt buộc khấu trừ 40 triệu đồng mỗi vụ, các rủi ro khác 20 triệu đồng mỗi vụ. Thiệt hại thấp hơn mức này thì không được bồi thường.
Bảo hiểm cháy nổ bắt buộc có bồi thường khi kho bị ngập lụt không?
Phần bắt buộc chỉ bảo vệ cháy, nổ. Muốn được bảo vệ khi giông, bão, lũ lụt hay nước tràn từ đường ống, cần mua mở rộng theo Quy tắc bảo hiểm cháy và các rủi ro đặc biệt của PVI, như các rủi ro N, P, S trong bảng chào phí của bài.
Hàng tồn kho thay đổi liên tục thì khai số tiền bảo hiểm thế nào?
Nên khai theo giá trị hàng tồn cao điểm hoặc trao đổi với PVI Thành Đô để có điều khoản tự động bảo hiểm cho tài sản bổ sung và điều chỉnh số tiền bảo hiểm do biến động giá. Khai thấp hơn giá trị thực có thể bị áp dụng bồi thường theo tỷ lệ.