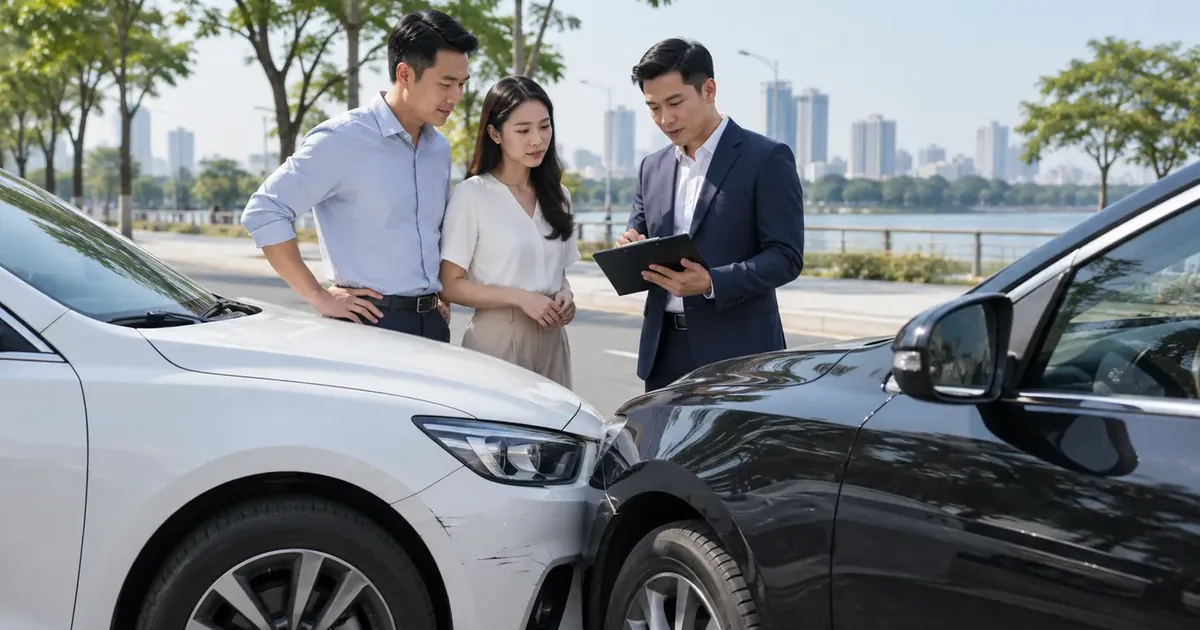
Bảo hiểm thân vỏ ô tô là tên gọi quen của bảo hiểm vật chất xe: trả chi phí sửa chữa, thay thế cho chính xe của bạn khi rủi ro nằm trong hợp đồng. Loại này tự nguyện, không bắt buộc. Bảo hiểm bắt buộc với chủ ô tô là bảo hiểm TNDS, chỉ trả cho người khác.
Bảo hiểm thân vỏ ô tô là gì?
Trả lời ngắn: là bảo hiểm cho thiệt hại của chính chiếc xe bạn đang sở hữu. Trên trang sản phẩm của PVI Thành Đô, loại này mang tên bảo hiểm vật chất xe.
Luật Kinh doanh bảo hiểm số 08/2022/QH15 (Điều 4 khoản 14) định nghĩa bảo hiểm phi nhân thọ là loại hình bảo hiểm cho những thiệt hại về tài sản, những tổn thất khác hoặc trách nhiệm dân sự đối với người thứ ba. Chiếc xe là tài sản, nên bảo hiểm thân vỏ thuộc nhóm này.
Xe được trả trong những tình huống nào không do luật quy định sẵn. Phạm vi (va chạm, cháy nổ, thiên tai, mất cắp…), số tiền bảo hiểm, mức khấu trừ và các điều khoản bổ sung được ghi trong quy tắc bảo hiểm và hợp đồng bạn ký. Vì vậy hai chiếc xe cùng mua "thân vỏ" vẫn có thể được bảo vệ khác nhau.
Bảo hiểm thân vỏ ô tô có bắt buộc không?
Không. Pháp luật không bắt chủ xe mua bảo hiểm thân vỏ.
Điều 8 khoản 2 Luật Kinh doanh bảo hiểm (bản hợp nhất năm 2026, đã cập nhật Luật số 139/2025/QH15) liệt kê các loại bảo hiểm bắt buộc: bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới; bảo hiểm cháy, nổ bắt buộc; bảo hiểm bắt buộc trong hoạt động xây dựng; và loại bắt buộc do luật khác quy định. Bảo hiểm vật chất xe không có trong danh sách này.
Nghị định 67/2023/NĐ-CP (Điều 4 khoản 3) cho phép bên mua và doanh nghiệp bảo hiểm thỏa thuận mở rộng điều kiện bảo hiểm hoặc tăng số tiền bảo hiểm ngoài phần bắt buộc. Thân vỏ là một thỏa thuận như vậy: mua hay không, mua phạm vi nào là do chủ xe chọn.
Nếu xe của bạn đang vay hoặc thuê và hợp đồng vay, thuê có điều khoản yêu cầu mua bảo hiểm vật chất xe, thì đó là nghĩa vụ theo hợp đồng đó, không phải nghĩa vụ theo luật bảo hiểm. Đọc lại hợp đồng để biết bên cho vay, cho thuê yêu cầu những gì.
Thân vỏ khác bảo hiểm TNDS bắt buộc ở những điểm nào?
Trả lời ngắn: TNDS trả cho người khác khi xe bạn gây thiệt hại; thân vỏ trả cho chính xe bạn. Hai loại không thay thế nhau. Bảng dưới đây so sánh theo các căn cứ đã đối chiếu.
| Tiêu chí | Bảo hiểm TNDS bắt buộc | Bảo hiểm thân vỏ (vật chất xe) |
|---|---|---|
| Trả cho ai | Bên thứ ba bị thiệt hại về người, tài sản và hành khách trên xe, do xe của bạn gây ra | Chính chiếc xe của bạn |
| Bắt buộc theo luật | Có: Điều 8 khoản 2 điểm a Luật Kinh doanh bảo hiểm; Điều 4 khoản 1 Nghị định 67/2023/NĐ-CP | Không: chủ xe tự chọn |
| Mức chi trả | Ô tô: tối đa 150 triệu đồng mỗi người mỗi vụ về sức khỏe, tính mạng; 100 triệu đồng mỗi vụ về tài sản (Điều 6 Nghị định 67/2023/NĐ-CP) | Theo số tiền bảo hiểm và mức khấu trừ ghi trong hợp đồng |
| Phí | Theo biểu phí Phụ lục I Nghị định 67/2023/NĐ-CP; ví dụ ô tô dưới 6 chỗ không kinh doanh vận tải: 437.000 đồng/năm chưa VAT | Báo phí theo từng xe: giá trị xe, năm sản xuất, mục đích sử dụng, phạm vi và điều khoản bổ sung chọn thêm |
| Giấy tờ khi bị kiểm tra | Phải có giấy chứng nhận bảo hiểm TNDS còn hiệu lực (bản giấy hoặc điện tử, Điều 10 Nghị định 67/2023/NĐ-CP) | Không thuộc giấy tờ bảo hiểm bắt buộc |
Xe tôi gây va chạm thì bảo hiểm nào trả cho xe nào?
Ví dụ giả định: bạn lái ô tô va vào đuôi một ô tô khác, cả hai xe móp đầu, đuôi, không ai bị thương.
Thiệt hại của xe bên kia: bảo hiểm TNDS bắt buộc của xe bạn xem xét bồi thường, tối đa 100 triệu đồng mỗi vụ về tài sản. Theo Điều 12 khoản 8 Nghị định 67/2023/NĐ-CP, doanh nghiệp bảo hiểm không bồi thường phần vượt mức trách nhiệm bắt buộc, trừ khi chủ xe có thêm hợp đồng bảo hiểm tự nguyện cho phần đó.
Thiệt hại của chính xe bạn: TNDS không trả. Chỉ bảo hiểm thân vỏ của xe bạn xem xét, nếu bạn đã mua và tình huống nằm trong phạm vi hợp đồng.
Ví dụ này chỉ để phân biệt hai loại bảo hiểm. Kết quả bồi thường thực tế phụ thuộc lỗi các bên, giám định và hợp đồng cụ thể.
Khi nào bảo hiểm không chi trả?
Với TNDS bắt buộc, Điều 7 khoản 2 Nghị định 67/2023/NĐ-CP liệt kê các trường hợp loại trừ, trong đó có: hành động cố ý gây thiệt hại của chủ xe, người lái xe hoặc người bị thiệt hại; người lái xe không có giấy phép lái xe hợp lệ hoặc không đủ độ tuổi; thiệt hại do chiến tranh, khủng bố, động đất. Đọc toàn văn điều này để thấy đủ danh sách.
Với thân vỏ, loại trừ nằm trong quy tắc bảo hiểm tự nguyện xe ô tô và hợp đồng của từng xe, không có một danh sách chung theo luật. Trước khi ký, hỏi rõ và yêu cầu chỉ ra điều khoản cho các tình huống dưới đây.
- Xe chạy vào đường ngập rồi chết máy, hoặc bị nước dâng khi đang đỗ: được trả không, cần điều khoản bổ sung nào.
- Người lái không có giấy phép lái xe hợp lệ, hoặc có nồng độ cồn: hợp đồng xử lý thế nào.
- Hao mòn, hư hỏng tự nhiên, hỏng máy không do tai nạn: hợp đồng xếp vào phần được trả hay phần loại trừ.
- Thay phụ tùng mới: có trừ khấu hao không, có điều khoản bổ sung không khấu hao không.
- Sửa xe ở đâu: gara do ai chỉ định, có được chọn gara chính hãng không.
- Mức khấu trừ mỗi vụ: mỗi lần bồi thường bạn tự chịu bao nhiêu.
Cần chuẩn bị gì để nhận báo phí thân vỏ tại PVI Thành Đô?
- Bước 1Chuẩn bị ảnh giấy đăng ký xe, năm sản xuất, số chỗ và mục đích sử dụng (kinh doanh vận tải hay không).
- Bước 2Ghi giá trị xe bạn muốn tham gia bảo hiểm và các điều khoản muốn hỏi thêm, ví dụ ngập nước, không khấu hao, chọn gara.
- Bước 3Gửi thông tin qua trang bảo hiểm vật chất xe hoặc Zalo 0938 072 236 để nhận báo phí ước tính.
- Bước 4Nhân viên PVI Thành Đô duyệt hồ sơ và báo phí chính xác theo xe, phạm vi và điều khoản bạn chọn.
- Bước 5Khi bạn đồng ý, hợp đồng và giấy chứng nhận được phát hành sau khi hồ sơ đã duyệt và thanh toán phí.
Có nên mua bảo hiểm thân vỏ không?
Trả lời ngắn: nên cân nhắc khi chi phí sửa xe lớn là khoản bạn khó tự chịu. Đây là quyết định tài chính của chủ xe, không phải nghĩa vụ pháp lý.
Hãy so ba con số: phí bảo hiểm mỗi năm, mức khấu trừ mỗi vụ, và chi phí sửa chữa bạn có thể gặp với dòng xe đang đi. Xe mới, xe giá trị cao, xe thường đỗ ngoài đường hoặc hay đi qua khu vực ngập nước là những trường hợp nên tính kỹ ba con số này.
Dù có mua thân vỏ hay không, xe ô tô tham gia giao thông vẫn phải có giấy chứng nhận bảo hiểm TNDS bắt buộc còn hiệu lực.
Câu hỏi thường gặp
Bảo hiểm thân vỏ và bảo hiểm vật chất xe có phải là một không?
Có. Cả hai cách gọi đều chỉ bảo hiểm cho thiệt hại của chính chiếc xe. Trên trang sản phẩm của PVI Thành Đô, loại này mang tên bảo hiểm vật chất xe.
Bảo hiểm thân vỏ ô tô có bắt buộc không?
Không. Danh sách bảo hiểm bắt buộc ở Điều 8 khoản 2 Luật Kinh doanh bảo hiểm có bảo hiểm TNDS của chủ xe cơ giới, không có bảo hiểm vật chất xe.
Đã có bảo hiểm TNDS bắt buộc thì xe mình hư có được trả không?
Không. TNDS chỉ trả cho người khác bị thiệt hại do xe bạn gây ra. Hư hỏng của chính xe bạn chỉ được xem xét khi bạn có bảo hiểm thân vỏ và tình huống nằm trong phạm vi hợp đồng.
Phí bảo hiểm thân vỏ ô tô tính theo gì?
Theo từng xe: giá trị xe, năm sản xuất, mục đích sử dụng, phạm vi bảo hiểm và các điều khoản bổ sung chọn thêm. Không có biểu phí chung theo luật như TNDS bắt buộc.
Bảo hiểm thân vỏ có trả khi xe ngập nước, thủy kích không?
Tùy hợp đồng. Xe đang đỗ bị nước dâng và xe chạy vào đường ngập rồi chết máy là hai tình huống khác nhau; thiệt hại động cơ do nước thường cần điều khoản bổ sung. Hỏi rõ trước khi ký.