
Bảo hiểm tai nạn 24/24 là hợp đồng bảo hiểm thương mại, bảo vệ người được bảo hiểm trước tai nạn xảy ra bất ngờ cả trong lẫn ngoài giờ làm, trong phạm vi lãnh thổ Việt Nam. Nó khác chế độ tai nạn lao động của BHXH, và hai loại này không thay thế nhau: người lao động vẫn hưởng chế độ BHXH theo luật, đồng thời nhận tiền bảo hiểm theo hợp đồng nếu tai nạn thuộc phạm vi. Mọi quyền lợi, mức chi trả và loại trừ trong bài lấy theo Quy tắc bảo hiểm Tai nạn cá nhân của PVI (ban hành theo Quyết định 498/QĐ-PVIBH ngày 27/06/2025, hiệu lực 01/07/2025) và biểu phí kèm theo; quyền lợi cụ thể của từng người vẫn theo hợp đồng, giấy chứng nhận đã ký.
Hai loại “bảo hiểm tai nạn” hay bị nhầm
Bảng dưới so sánh ở mức khái quát để HR không nhầm hai loại. Bài không đi vào điều kiện hưởng chế độ BHXH; câu hỏi về chế độ đó nên hỏi cơ quan BHXH hoặc bộ phận nhân sự phụ trách đóng BHXH.
| BHXH tai nạn lao động | Bảo hiểm tai nạn 24/24 PVI | |
|---|---|---|
| Bản chất | Chế độ bảo hiểm xã hội do Nhà nước quy định | Hợp đồng bảo hiểm thương mại doanh nghiệp hoặc cá nhân tự mua |
| Thời gian được bảo vệ | Tai nạn gắn với công việc theo quy định | Tai nạn bất kể trong hay ngoài giờ làm, trong lãnh thổ Việt Nam |
| Mức chi trả | Theo quy định của chế độ | Theo số tiền bảo hiểm doanh nghiệp chọn, tối đa 300 triệu đồng/người |
| Ai được tham gia | Người lao động thuộc diện đóng BHXH | Công dân Việt Nam hoặc người nước ngoài cư trú hợp pháp, đến 70 tuổi |
Bảo hiểm tai nạn 24/24 chi trả những gì
Quy tắc định nghĩa tai nạn là sự kiện bất ngờ, ngoài ý muốn, do một lực từ bên ngoài tác động lên thân thể và là nguyên nhân trực tiếp, duy nhất gây thương tật hoặc tử vong. Đuối nước, điện giật, bỏng lửa, bỏng nhiệt, bỏng hóa chất, ngạt khói do cháy và hóc dị vật đường thở cũng được coi là tai nạn. Ốm đau, bệnh tật, đột tử không phải tai nạn. Giấy chứng nhận PVI cấp cho doanh nghiệp còn ghi rõ: thương tật hoặc tử vong do hành động tự vệ chính đáng, cứu người, cứu tài sản của Nhà nước, của nhân dân và tham gia chống hành vi phạm pháp cũng được coi là tai nạn.
Có ba quyền lợi chính, doanh nghiệp chọn số tiền bảo hiểm tối đa 300 triệu đồng/người:
- Tử vong hoặc mất tích do tai nạn (có quyết định của Tòa án): trả toàn bộ số tiền bảo hiểm.
- Thương tật vĩnh viễn do tai nạn: trả theo tỷ lệ % số tiền bảo hiểm trong Bảng tỷ lệ trả tiền bảo hiểm thương tật, ví dụ mất trọn ngón tay cái 22%, mất một bàn chân 60%.
- Thương tật tạm thời do tai nạn: trả theo tỷ lệ trong Bảng, hoặc trả chi phí y tế cần thiết và hợp lý (gồm xe cứu thương) nhưng không vượt số tiền tính theo tỷ lệ đó. Hợp đồng có số tiền bảo hiểm trên 100 triệu đồng áp dụng cách trả theo chi phí y tế, trừ khi có thỏa thuận khác bằng văn bản.
- Tổng tiền trả cho một vụ tai nạn của một người không vượt quá 100% số tiền bảo hiểm. Nếu người bị nạn tử vong trong 365 ngày do hậu quả của chính vụ đó, PVI trả phần chênh lệch còn lại.
Ví dụ cách tính với số tiền bảo hiểm 100 triệu đồng
Một công nhân té xe, gãy hai xương cẳng tay, không phẫu thuật, liền xương tốt, cử động bình thường. Bảng tỷ lệ thương tật PVI xếp trường hợp này ở mức 12%, nên số tiền tối đa cho thương tật là 12 triệu đồng. Nếu trường hợp đó nằm viện và hợp đồng có mua thêm quyền lợi trợ cấp, người lao động nhận thêm 0,1% số tiền bảo hiểm mỗi ngày nằm viện, tức 100.000 đồng/ngày, tối đa 60 ngày/năm.
Đây là ví dụ đọc bảng, không phải kết luận bồi thường: tỷ lệ thật do giám định y khoa và hồ sơ quyết định, và vụ việc phải không thuộc điểm loại trừ nào.
Té xe, tai nạn giao thông có được chi trả không
Có, tai nạn giao thông thuộc phạm vi nếu không rơi vào điểm loại trừ. Điểm loại trừ hay gặp nhất là vi phạm luật giao thông. Quy tắc PVI liệt kê cụ thể các hành vi bị coi là vi phạm:
- Đua xe, tham gia đua xe, chạy xe cơ giới quá tốc độ quy định.
- Lái xe không có giấy phép lái xe hợp lệ.
- Lái xe khi trong cơ thể có ma túy, chất kích thích hoặc nồng độ cồn vượt quy định.
- Đi xe không đội mũ bảo hiểm theo quy định.
- Không chấp hành đèn tín hiệu hoặc hiệu lệnh người điều khiển giao thông; đi ngược chiều, vào đường cấm, khu vực cấm.
- Lái xe công nông, xe tự chế hoặc phương tiện không có giấy chứng nhận kiểm định an toàn.
Chơi thể thao bị chấn thương có được chi trả không
Quy tắc chỉ loại trừ hai nhóm: thể thao chuyên nghiệp (người lấy huấn luyện, thi đấu làm nghề) và các hoạt động nguy hiểm được liệt kê, như bay lượn, nhảy dù, thể thao mùa đông, săn bắn, đấu vật, lướt ván, lặn có bình dưỡng khí, leo núi trên 5.000 m, các cuộc đua (trừ đua từ thiện hoặc nội bộ công ty tổ chức), thám hiểm hang động. Đá bóng, chạy bộ phong trào sau giờ làm không thuộc hai nhóm này, nên chấn thương do tai nạn khi chơi vẫn thuộc phạm vi nếu không vướng điểm loại trừ khác.
Nếu nhân viên tham gia các hoạt động bị loại trừ, doanh nghiệp có thể mua thêm quyền lợi bảo hiểm cho hoạt động rủi ro cao, chi trả tối đa 50% số tiền bảo hiểm quyền lợi chính, theo giới hạn ghi trên giấy chứng nhận.
Điểm loại trừ HR cần phổ biến cho công nhân
Ngoài vi phạm luật giao thông và thể thao, một số loại trừ đặc biệt liên quan tới môi trường nhà xưởng, công trường:
- Vi phạm quy chế an toàn lao động tại nơi làm việc theo kết luận của cơ quan, tổ chức nơi làm việc.
- Tham gia phá hủy công trình xây dựng, rà phá bom mìn, làm việc dưới hầm mỏ: đây là hoạt động nguy hiểm theo quy tắc, chỉ được bảo hiểm khi mua quyền lợi bổ sung cho hoạt động rủi ro cao.
- Tai nạn do sử dụng rượu, bia, ma túy, chất kích thích; hành vi cố ý; đánh nhau (trừ khi được xác định là cứu người, bảo vệ tài sản hoặc tự vệ).
- Ngộ độc thức ăn, đồ uống, hít phải khí độc, trừ khi mua quyền lợi bổ sung rủi ro ngộ độc.
- Hậu quả của tai nạn đã có từ trước ngày bắt đầu bảo hiểm; sự kiện xảy ra ngoài lãnh thổ Việt Nam.
Mua theo danh sách cho doanh nghiệp: HR cần chuẩn bị gì
Theo biểu phí PVI, tỷ lệ phí quyền lợi chính là 0,25%/người/năm, tức 250.000 đồng/người/năm với số tiền bảo hiểm 100 triệu đồng. Bảo hiểm ngắn hơn một năm tính theo biểu phí ngắn hạn, từ 20% phí năm cho một tháng. Phí chính thức còn phụ thuộc số người và thẩm định nhóm nghề.
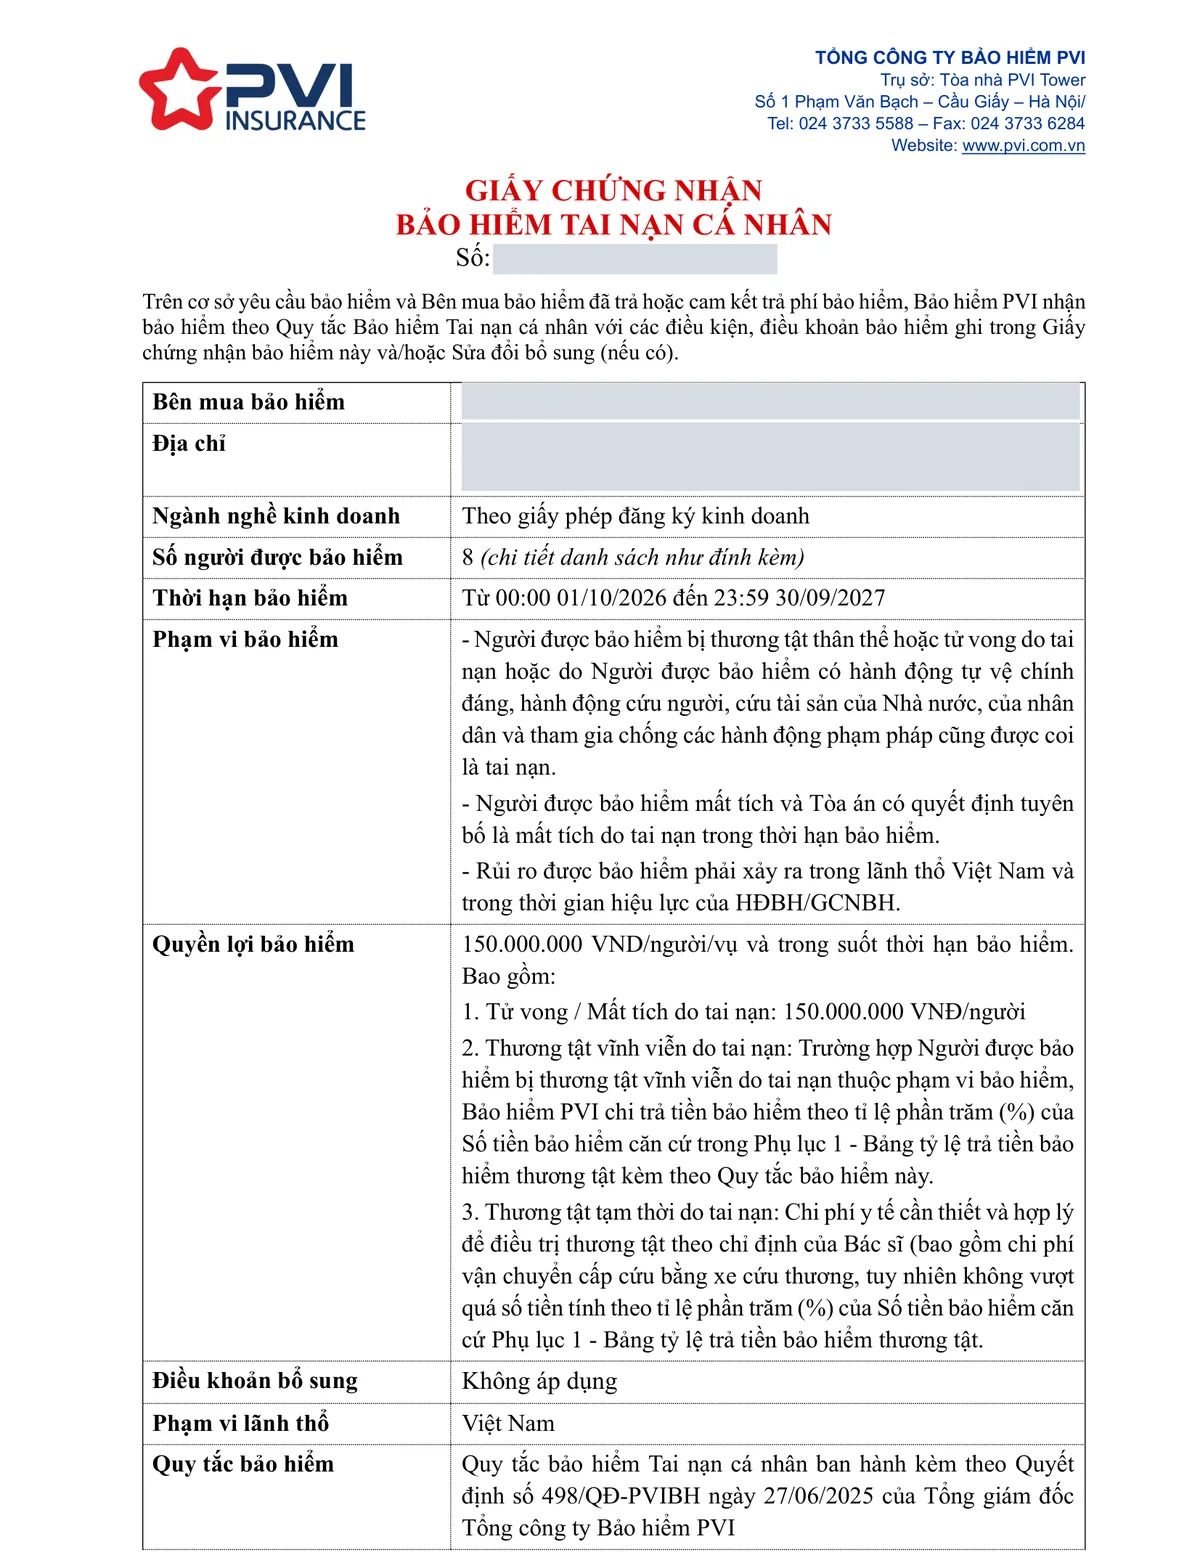
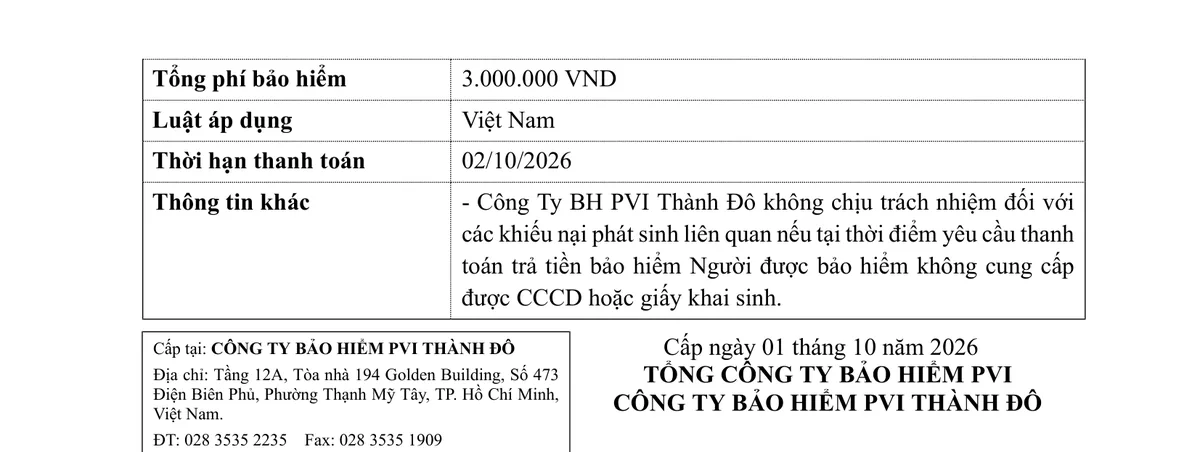
Ví dụ thực tế: một giấy chứng nhận PVI Thành Đô cấp tháng 10/2026 cho một doanh nghiệp xây lắp tại TP.HCM bảo hiểm 8 người, số tiền bảo hiểm 150 triệu đồng/người, thời hạn một năm, tổng phí 3.000.000 đồng, tức 375.000 đồng/người, đúng tỷ lệ 0,25%. Vì số tiền bảo hiểm trên 100 triệu đồng, thương tật tạm thời được trả theo chi phí y tế cần thiết và hợp lý, không vượt mức tính theo Bảng tỷ lệ. Ảnh trích bên dưới đã che tên, địa chỉ doanh nghiệp và số giấy chứng nhận; danh sách người được bảo hiểm không đưa lên.
- Bước 1Lập danh sách người được bảo hiểm gồm họ tên, ngày sinh, giấy tờ tùy thân và công việc thực tế. Khai đúng nghề, nhất là người vận hành máy, làm việc trên cao, ở công trường.
- Bước 2Kiểm tra điều kiện tham gia: tối đa 70 tuổi (đến 75 tuổi nếu tái tục liên tục tại PVI từ năm 70 tuổi); quy tắc không nhận người bị rối loạn tâm thần, hành vi hoặc đã thương tật vĩnh viễn từ 80% trở lên.
- Bước 3Chọn số tiền bảo hiểm và quyền lợi bổ sung: trợ cấp nằm viện, hoạt động rủi ro cao, ngộ độc. Có thể hỏi việc chọn mức khác nhau cho từng nhóm như quản lý và công nhân.
- Bước 4Thống nhất ngày bắt đầu và thời hạn thanh toán phí. Bảo hiểm có hiệu lực từ ngày bắt đầu ghi trên giấy chứng nhận với điều kiện đóng phí đủ, đúng hạn; quy tắc không đặt thời gian chờ riêng cho quyền lợi tai nạn.
- Bước 5Hỏi rõ cách thêm hoặc thay người giữa kỳ và cách tính phí cho người vào sau. Việc này thỏa thuận trong hợp đồng, quy tắc không quy định sẵn. Nếu doanh nghiệp chấm dứt hợp đồng trước hạn, phải báo trước 30 ngày và được hoàn 80% phí của thời gian còn lại khi chưa có yêu cầu bồi thường.
Khi có sự cố: giữ gì, báo ai
Với trường hợp tử vong hoặc thương tật vĩnh viễn, người đại diện hoặc người thụ hưởng phải thông báo bằng văn bản cho PVI trong 30 ngày kể từ ngày xảy ra tai nạn. Thời hạn yêu cầu trả tiền bảo hiểm là một năm kể từ ngày xảy ra sự kiện. PVI xem xét và trả tiền trong 15 ngày kể từ khi nhận đủ hồ sơ hợp lệ, trừ khi hợp đồng thỏa thuận khác. Hồ sơ gồm:
- Giấy yêu cầu trả tiền bảo hiểm theo mẫu PVI.
- Biên bản tai nạn có xác nhận của cơ quan, tổ chức nơi làm việc, chính quyền địa phương hoặc công an nơi xảy ra tai nạn.
- Giấy phép lái xe phù hợp nếu tai nạn khi đang điều khiển phương tiện.
- Chứng từ y tế: giấy ra viện, phiếu điều trị, phiếu mổ, sổ khám bệnh, chỉ định và kết quả xét nghiệm, chẩn đoán hình ảnh, đơn thuốc; kết luận giám định y khoa nếu thương tật vĩnh viễn.
- Hóa đơn chi phí theo quy định của Bộ Tài chính nếu chi trả theo chi phí y tế; giấy chứng tử và giấy tờ thừa kế nếu tử vong.
Mua ở đâu, ai tư vấn
Doanh nghiệp tại TP.HCM gửi danh sách người được bảo hiểm cho PVI Thành Đô để nhận báo phí theo nhóm nghề và số người; tư vấn doanh nghiệp qua điện thoại hoặc Zalo 0938 072 236. Khi tai nạn vừa xảy ra, gọi Trung tâm bồi thường PVI 1900 54 54 58 trước khi làm thủ tục khác. Mức phí chỉ chốt khi có danh sách thật.
Câu hỏi thường gặp
Bảo hiểm tai nạn 24/24 khác BHXH tai nạn lao động thế nào?
BHXH tai nạn lao động là chế độ của Nhà nước cho tai nạn gắn với công việc. Bảo hiểm tai nạn 24/24 là hợp đồng thương mại, bảo vệ cả trong và ngoài giờ làm trong lãnh thổ Việt Nam, chi trả theo số tiền bảo hiểm và bảng tỷ lệ thương tật của hợp đồng. Hai loại không thay thế nhau.
Bảo hiểm tai nạn 24/24 cho công nhân bao nhiêu tiền?
Theo biểu phí PVI hiệu lực 01/07/2025, tỷ lệ phí quyền lợi chính là 0,25%/người/năm, tức 250.000 đồng/người/năm với số tiền bảo hiểm 100 triệu đồng. Quyền lợi bổ sung tính thêm; phí chính thức còn theo số người và nhóm nghề.
Té xe ngoài giờ làm có được chi trả không?
Có, nếu không thuộc điểm loại trừ. Quy tắc PVI loại trừ tai nạn khi vi phạm luật giao thông, gồm không có giấy phép lái xe hợp lệ, có nồng độ cồn vượt quy định, không đội mũ bảo hiểm, vượt đèn đỏ, đi ngược chiều hoặc chạy quá tốc độ.
Tai nạn khi chơi thể thao có được bồi thường không?
Thể thao phong trào như đá bóng, chạy bộ sau giờ làm không bị loại trừ. Quy tắc chỉ loại trừ thể thao chuyên nghiệp và các hoạt động nguy hiểm được liệt kê, trừ khi mua quyền lợi bổ sung cho hoạt động rủi ro cao.
Mức bồi thường bảo hiểm tai nạn tính thế nào?
Tử vong trả toàn bộ số tiền bảo hiểm. Thương tật trả theo tỷ lệ % trong Bảng tỷ lệ trả tiền bảo hiểm thương tật, ví dụ gãy hai xương cẳng tay không phẫu thuật, liền tốt là 12%. Tổng một vụ không vượt 100% số tiền bảo hiểm.
Nhân viên mới vào làm có được thêm vào hợp đồng không?
Việc thêm hoặc thay người giữa kỳ và cách tính phí cho người vào sau do hai bên thỏa thuận trong hợp đồng, quy tắc PVI không quy định sẵn. Hỏi rõ khi ký để danh sách luôn khớp người đang làm việc.